بهترین سرمایهگذاری در ایران کدام است؟ طلا بخریم یا پولمان را وارد بورس کنیم؟ شاید هم دلار، ارز دیجیتال یا سپرده بانکی انتخاب بهتری باشد. پاسخ به این سوال برای همه یکسان نیست.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
فرض کنید ۱۰۰ میلیون تومان سرمایه دارید و قرار است تا ۶ ماه آینده با آن خودرو بخرید. در چنین شرایطی، آیا منطقی است تمام سرمایه خود را وارد بازاری کنید که احتمال ریزش ۳۰ درصدی دارد؟ قطعا خیر؛ چون ممکن است زمان خرید خودرو، ارزش سرمایه شما کاهش پیدا کرده باشد.
در مقابل، کسی که قصد دارد برای ۱۰ سال آینده سرمایهگذاری کند، شرایط متفاوتی دارد. این فرد فرصت بیشتری برای تحمل نوسانات و جبران افت احتمالی قیمت داراییها خواهد داشت. بنابراین بهترین سرمایهگذاری را باید براساس هدف، مدت سرمایهگذاری، میزان ریسکپذیری و نقدشوندگی انتخاب کنید.
از طرفی، مسئله فقط کسب سود نیست؛ بلکه باید بتوانید قدرت خرید پول خود را هم حفظ کنید. براساس گزارش مرکز آمار ایران، نرخ تورم سالانه در شهریور ۱۴۰۵ به ۷۳.۶ درصد رسیده است. یعنی حتی اگر از سرمایهگذاری خود سود بگیرید، ممکن است ارزش واقعی پولتان کاهش پیدا کند.
در ادامه، گزینههای سرمایهگذاری در ایران را با یکدیگر مقایسه کردهایم و توضیح دادهایم چطور میتوانید براساس میزان سرمایه و اهداف خود تصمیم بگیرید.
بهترین سرمایهگذاری در ایران به چه چیزی بستگی دارد؟
انتخاب بهترین سرمایه گذاری در ایران به پنج معیار اصلی بستگی دارد: هدف، افق زمانی، ریسکپذیری، نقدشوندگی و هزینههای سرمایهگذاری. یعنی پیش از اینکه مشخص کنید طلا بهتر است یا بورس، باید بدانید پول خود را برای چه هدفی سرمایهگذاری میکنید و تا چه اندازه میتوانید ریسک کاهش ارزش سرمایه را بپذیرید.
به همین منظور، پنج معیار زیر را در نظر بگیرید:
| معیار | پرسشی که باید از خود بپرسید | چرا مهم است؟ |
|---|---|---|
| هدف سرمایهگذاری | این پول را برای چه کاری میخواهم؟ | نوع دارایی باید با هدف مالی شما هماهنگ باشد. |
| افق زمانی | چه زمانی به سرمایه نیاز دارم؟ | فرصت شما برای تحمل و جبران نوسانات را مشخص میکند. |
| ریسکپذیری | چقدر کاهش ارزش سرمایه را تحمل میکنم؟ | از انتخاب داراییهایی با نوسان بیشتر از توان شما جلوگیری میکند. |
| نقدشوندگی | چقدر سریع باید سرمایه را به پول نقد تبدیل کنم؟ | بعضی داراییها مانند ملک برای فروش به زمان بیشتری نیاز دارند. |
| هزینه | خرید و فروش چقدر هزینه دارد؟ | کارمزد، مالیات و سایر هزینهها میتوانند سود نهایی را کاهش دهند. |
نکته مهم این است که حتی دو نفر با سرمایه یکسان نیز ممکن است به نتایج متفاوتی برسند. مثلا فردی که ۵۰۰ میلیون تومان سرمایه دارد و قصد خرید خانه در یک سال آینده را دارد، لزوما نباید همان داراییهایی را انتخاب کند که فرد دیگری برای دوران بازنشستگی خود در نظر گرفته است.
براساس راهنمای کمیسیون بورس و اوراق بهادار آمریکا (SEC)، ترکیب دارایی مناسب برای هر فرد، بیشتر از هر چیز به افق زمانی و توان تحمل ریسک او بستگی دارد. به همین دلیل، یک ترکیب سرمایهگذاری واحد نمیتواند برای تمام افراد مناسب باشد.
ریسکپذیری و افق زمانی را چطور بسنجیم؟
ریسکپذیری یعنی تا چه اندازه توان و تمایل دارید کاهش ارزش سرمایه خود را برای دستیابی به سود احتمالی بیشتر تحمل کنید. افق زمانی نیز مدتزمانی است که قصد دارید پول خود را سرمایهگذاری کنید. برای مثال، سرمایهگذاری ۶ ماهه با سرمایهگذاری ۱۰ ساله، شرایط یکسانی ندارد.
فرض کنید قرار است ۴ ماه دیگر مبلغی را برای پیشپرداخت خانه استفاده کنید. در این شرایط، حتی یک ریزش کوتاهمدت میتواند برنامه شما را با مشکل مواجه کند. اما فردی که برای بازنشستگی پسانداز میکند، فرصت بیشتری برای عبور از نوسانات بازار دارد.
به همین دلیل، هرچه افق زمانی کوتاهتر باشد، اهمیت حفظ اصل سرمایه و دسترسی سریع به پول بیشتر میشود. برای شناخت دقیقتر میزان ریسک خود نیز میتوانید از تست ریسکپذیری استفاده کنید.
سرمایهگذاری پرسود یعنی چه و سود را با تورم چطور بسنجیم؟
سرمایه گذاری پر سود لزوما به معنای کسب بیشترین درصد سود نیست؛ بلکه باید میزان رشد سرمایه را با تورم و هزینههای سرمایهگذاری مقایسه کنید. مثلا اگر در یک سال ۴۰ درصد سود کنید، اما قیمت کالاها و خدمات ۶۰ درصد افزایش پیدا کند، قدرت خرید سرمایه شما کاهش یافته است.
برای درک بهتر این موضوع، یک مثال عددی را بررسی میکنیم.
فرض کنید ۱۰۰ میلیون تومان پول دارید و آن را در سپرده بانکی یکساله با نرخ سود ۲۰.۵ درصد قرار میدهید. این نرخ، مطابق اطلاعات اعلامشده برای سپرده یکساله بانک ملی ایران در زمان بررسی منبع در مهر ۱۴۰۵ است.
در پایان یک سال:
- سرمایه اولیه: ۱۰۰ میلیون تومان
- سود اسمی: ۲۰ میلیون و ۵۰۰ هزار تومان
- موجودی نهایی: ۱۲۰ میلیون و ۵۰۰ هزار تومان
در ظاهر، سرمایه شما ۲۰.۵ درصد رشد کرده است. اما آیا واقعا ثروتمندتر شدهاید؟
براساس گزارش مرکز آمار ایران، تورم سالانه شهریور ۱۴۰۵ معادل ۷۳.۶ درصد بوده است. حال فرض کنید در سال آینده نیز همین میزان تورم تکرار شود.
برای محاسبه بازده واقعی از فرمول به عنوان محاسبهگر تورم زیر استفاده میکنیم:
بازده واقعی = (۱ + نرخ سود) ÷ (۱ + نرخ تورم) − ۱
با جایگذاری اعداد، بازده واقعی حدود منفی ۳۰.۶ درصد به دست میآید. یعنی ۱۲۰ میلیون و ۵۰۰ هزار تومان شما در پایان سال، تقریبا معادل ۶۹ میلیون و ۴۰۰ هزار تومان امروز قدرت خرید خواهد داشت.
این محاسبه صرفا یک سناریو است و پیشبینی تورم سال آینده نیست.
تورم نقطه به نقطه چیست؟
نکته دیگر اینکه تورم سالانه با تورم نقطهبهنقطه تفاوت دارد. تورم سالانه تغییر میانگین شاخص قیمت در ۱۲ ماه منتهی به ماه موردنظر نسبت به ۱۲ ماه قبل است؛ اما تورم نقطهبهنقطه، قیمتها را با ماه مشابه سال گذشته مقایسه میکند.
به این ترتیب، برای حفظ ارزش پول فقط نباید به درصد سود اعلامشده توجه کنید؛ بلکه لازم است سود واقعی سرمایهگذاری خود را نیز محاسبه کنید.
گزینههای سرمایهگذاری در ایران چه فرقی با هم دارند؟
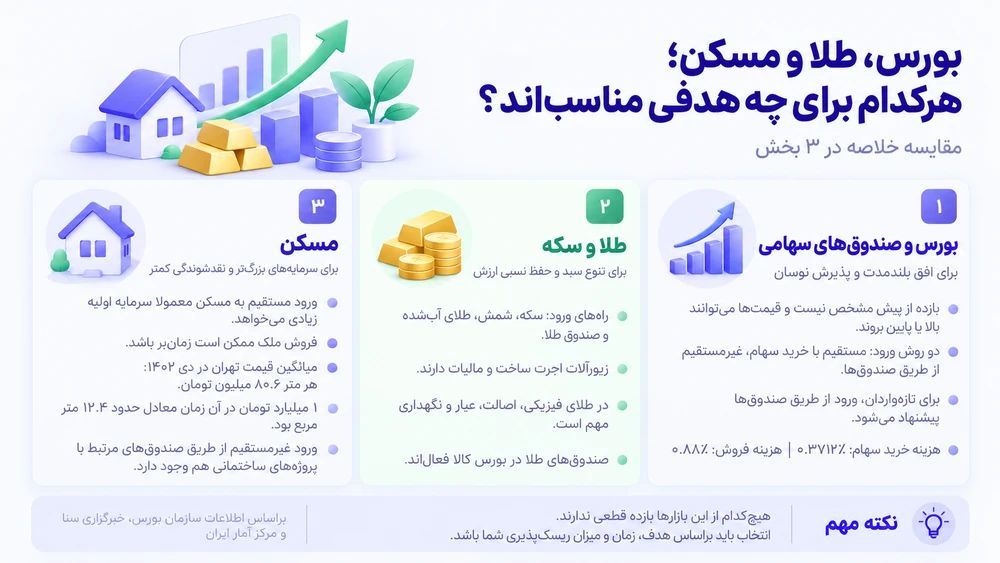
بازارهای سرمایهگذاری در ایران از نظر میزان نوسان، نقدشوندگی، هزینه خرید و فروش و نحوه کسب سود با یکدیگر تفاوت دارند. برای مثال، سپرده بانکی سود اسمی مشخصی دارد، اما قیمت سهام و طلا براساس شرایط بازار تغییر میکند. از طرفی، فروش ملک میتواند زمان بیشتری نسبت به فروش واحد یک صندوق سرمایهگذاری نیاز داشته باشد.
برای مقایسه بهتر، ویژگیهای انواع سرمایهگذاری را در جدول زیر آوردهایم.
| گزینه | منبع سود | نوسان قیمت | نقدشوندگی | هزینه خرید و فروش |
|---|---|---|---|---|
| سپرده بانکی | سود سپرده | کم | متوسط | وابسته به شرایط برداشت |
| صندوق درآمد ثابت | سود اوراق و سپردهها | کم | زیاد | وابسته به نوع صندوق |
| سهام و صندوق سهامی | رشد قیمت و سود تقسیمی | زیاد | زیاد | کارمزد معاملات |
| طلا و صندوق طلا | تغییر قیمت طلا | زیاد | زیاد | اجرت، اختلاف قیمت یا کارمزد |
| مسکن | رشد قیمت و اجاره | متوسط تا زیاد | کم | مالیات و هزینه معامله |
| دلار | تغییر نرخ ارز | زیاد | زیاد | اختلاف قیمت خرید و فروش |
| ارز دیجیتال | تغییر قیمت دارایی | زیاد | زیاد | کارمزد و هزینه انتقال |
این دستهبندی کلی است. نوسان و سرعت فروش هر دارایی ممکن است با توجه به شرایط بازار تغییر کند.
در ادامه، ویژگیهای هرکدام از این بازارها را بررسی میکنیم.
سپرده بانکی و صندوق درآمد ثابت چه ویژگیای دارند؟
سپرده بانکی و صندوق درآمد ثابت برای افرادی قابل بررسی هستند که میخواهند نوسانات کمتری نسبت به بازار سهام تجربه کنند. در سپرده بانکی نرخ سود اسمی از ابتدا مشخص است، اما صندوق درآمد ثابت با سرمایهگذاری در اوراق و سپردهها، برای سرمایهگذاران بازده ایجاد میکند.
براساس اطلاعات بانک ملی ایران، نرخ سود سپرده یکساله جدید در زمان بررسی مهر ۱۴۰۵ معادل ۲۰.۵ درصد اعلام شده و حداقل مبلغ افتتاح سپرده بلندمدت ۵۰ هزار تومان است. البته برداشت پیش از سررسید میتواند میزان سود دریافتی را تغییر دهد.
تفاوت اصلی این دو روش در نحوه مدیریت سرمایه است. در سپرده بانکی، پول خود را براساس قرارداد نزد بانک قرار میدهید؛ اما صندوق درآمد ثابت منابع سرمایهگذاران را در مجموعهای از داراییهای مالی مدیریت میکند و سود آن نیز حاصل نوسانات داراییهاست.
نکته مهم اینکه نوسان کمتر به معنای حفظ قطعی قدرت خرید نیست. اگر تورم از سود دریافتی بیشتر باشد، ارزش واقعی سرمایه کاهش پیدا میکند.
بورس و صندوقهای سهامی برای چه هدفی به کار میآیند؟
بورس و صندوقهای سهامی بیشتر برای افرادی مطرح هستند که توان تحمل نوسانات قیمت و افق سرمایهگذاری بلندمدت دارند. در این بازار، قیمت سهام ممکن است در دورههای مختلف رشد یا کاهش پیدا کند و هیچ بازده مشخصی از پیش تعیین نشده است.
سرمایهگذاری در بورس به دو شکل مستقیم و غیرمستقیم انجام میشود. در روش مستقیم، خودتان سهام شرکتها را انتخاب و معامله میکنید. اما در روش غیرمستقیم، مدیریت دارایی را به صندوقهای سرمایهگذاری میسپارید.
برای راهکاری سادهتر و کمریسکتر، بهتر است با مفهوم «صندوق سرمایهگذاری چیست؟ انواع صندوقها و نحوه کار آنها» آشنا شوید.
سازمان بورس و اوراق بهادار نیز به تازهواردان پیشنهاد میکند بهجای خرید مستقیم سهام، از طریق صندوقها وارد این بازار شوند.
هزینه معاملات را هم باید در نظر بگیرید. براساس بولتن سقف کارمزدهای سازمان بورس، سقف هزینه خرید سهام ۰.۳۷۱۲ درصد و فروش آن با احتساب مالیات، ۰.۸۸ درصد ارزش معامله است.
طلا و سکه چه شکلها و هزینههایی دارند؟
سرمایهگذاری در طلا فقط به خرید سکه یا زیورآلات محدود نمیشود. شما میتوانید از طریق طلای آبشده، شمش، سکه و صندوقهای طلا نیز وارد این بازار شوید. تفاوت این روشها در هزینه معاملات، نحوه نگهداری و میزان سرمایه اولیه است. البته قیمت طلا را هم باید بررسی کنید تا بتوانید بهترین تصمیم را بگیرید.
برای مثال، زیورآلات دارای هزینههایی مانند اجرت ساخت و مالیات است. در مقابل، خرید طلای آبشده یا شمش از نظر ساختار هزینه و نحوه قیمتگذاری تفاوت دارد. البته هنگام خرید طلای فیزیکی باید به اصالت، عیار و امنیت نگهداری آن نیز توجه کنید.
راه دیگر، استفاده از صندوقهای طلاست. براساس اطلاعات منتشرشده در خبرگزاری سنا، این صندوقها در بورس کالای ایران فعالیت میکنند و بخش اصلی دارایی آنها به گواهی سپرده سکه و شمش طلا اختصاص دارد.
با وجود اینکه طلا برای بسیاری از سرمایهگذاران با هدف حفظ ارزش دارایی مطرح میشود، قیمت آن نیز ممکن است کاهش پیدا کند. بنابراین نباید رشد قیمت طلا را قطعی در نظر گرفت.
مسکن با چه مبلغی در دسترس است؟
بازار مسکن این روزها دغدغه سرمایهگذاران است. سرمایهگذاری در مسکن معمولا به سرمایه اولیه زیادی نیاز دارد و نقدشوندگی آن نیز نسبت به داراییهایی مانند طلا و سهام کمتر است. یعنی ممکن است برای فروش یک ملک، چند هفته یا حتی چند ماه منتظر خریدار بمانید. براساس دادههای سامانه رصد بازار مسکن تیندکس، میانگین قیمت پیشنهادی هر متر مربع ملک در تهران در آخرین بهروزرسانی ۳ آبان ۱۴۰۵ حدود ۲۹۲.۸ میلیون تومان بوده است.
با در نظر گرفتن همین عدد، سرمایه یک میلیارد تومانی معادل قیمت تقریبی ۳.۴ متر مربع ملک در تهران است. البته این مقایسه فقط برای نشان دادن میزان سرمایه موردنیاز ورود به بازار مسکن است و به معنای امکان خرید یک واحد مسکونی با این متراژ نیست.
نکته مهم این است که این عدد از بررسی آگهیهای فروش به دست آمده و لزوما با قیمت نهایی معاملات یکسان نیست. از طرفی، وزارت راه و شهرسازی در مهر ۱۴۰۵ اعلام کرد که آمار معاملات ثبتشده هنوز از اعتبار کافی برای تعیین دقیق میانگین قیمت مسکن برخوردار نیست.
با این حال، برای ورود غیرمستقیم به بازار مسکن، ابزارهایی مانند صندوقهای سرمایهگذاری املاک و مستغلات و صندوقهای زمین و ساختمان وجود دارند. در این روش، میتوانید بهجای خرید مستقیم یک ملک، واحدهای صندوق را خریداری کنید و متناسب با عملکرد داراییهای آن در سود و زیان شریک شوید. البته میزان بازده، ریسک و امکان فروش واحدها به ساختار و شرایط هر صندوق بستگی دارد.
دلار، ارز دیجیتال، خودرو و انرژی را چطور بسنجیم؟
دلار، ارز دیجیتال، خودرو و انرژی نیز از گزینههایی هستند که میتوان برای سرمایهگذاری بررسی کرد. اما هرکدام شرایط، هزینهها و ریسکهای متفاوتی دارند.
- دلار: ارزش آن تحت تاثیر نرخ ارز و شرایط اقتصادی تغییر میکند. هنگام خرید و فروش باید اختلاف قیمت خرید و فروش و هزینه نگهداری را در نظر بگیرید.
- ارز دیجیتال: رمزارزهایی مانند بیت کوین نوسانات شدیدی دارند و قیمت آنها با عرضه و تقاضای بازار تعیین میشود. ریسک نگهداری، انتقال و شرایط قانونی این بازار نیز اهمیت دارد.
- خودرو: در سرمایه علاوه بر تغییر قیمت، باید هزینههایی مانند بیمه، نگهداری و افت ارزش ناشی از استفاده را محاسبه کنید.
- انرژی: سرمایهگذاری در حوزههایی مانند نفت، برق و انرژی خورشیدی به ابزارها، مقررات و میزان سرمایه متفاوتی نیاز دارد.
در مجموع، انتخاب میان این داراییها باید براساس همان پنج معیار اولیه انجام شود؛ نه صرفا رشد قیمت آنها در ماههای گذشته.
با ۱۰۰ میلیون تا ۱ میلیارد تومان چه گزینههایی در دسترس است؟
میزان سرمایه اولیه میتواند دسترسی شما به بعضی بازارها و امکان متنوعسازی سبد را تغییر دهد. مثلا با ۱۰۰ میلیون تومان میتوان وارد برخی صندوقهای سرمایهگذاری شد، اما خرید مستقیم یک واحد مسکونی در شهرهای بزرگ با چنین مبلغی دشوار است.
از طرفی، هرچه سرمایه بیشتری داشته باشید، امکان تقسیم پول میان چند دارایی متفاوت هم بیشتر میشود. البته میزان پول بهتنهایی تعیین نمیکند کدام بازار برای شما مناسبتر است.
| مبلغ سرمایه | چه چیزی تغییر میکند؟ |
|---|---|
| ۱۰۰ میلیون تومان | امکان ورود به سپرده، صندوقهای سرمایهگذاری، طلا و برخی داراییهای دیگر وجود دارد؛ اما خرید مستقیم مسکن محدود است. |
| ۵۰۰ میلیون تومان | امکان تقسیم سرمایه میان گزینههای بیشتری فراهم میشود، اما همچنان هزینه معاملات و میزان ریسک اهمیت دارد. |
| ۱ میلیارد تومان | دسترسی به گزینههای بیشتری وجود دارد؛ بااینحال خرید مستقیم مسکن در تهران همچنان میتواند دشوار باشد. |
موضوع مهم دیگر، هزینه خرید و فروش داراییهاست.
برای مثال، براساس سقف کارمزدهای اعلامشده در بولتن سازمان بورس، اگر ۱۰۰ میلیون تومان سهام بخرید و همان ارزش سهام را بفروشید، حداکثر هزینه خرید و فروش شما حدود ۱ میلیون و ۲۵۱ هزار و ۲۰۰ تومان میشود.
برای سرمایه یک میلیارد تومانی نیز این هزینه به ۱۲ میلیون و ۵۱۲ هزار تومان میرسد. این اعداد حاصل محاسبه بر پایه سقفهای رسمی هستند و نسبت هزینه در هر دو حالت ۱.۲۵۱۲ درصد ارزش معامله است. فرض کردهایم ارزش معامله هنگام خرید و فروش یکسان باقی مانده است.
به همین دلیل، افزایش سرمایه لزوما درصد هزینه معامله را کاهش نمیدهد.
در نهایت، چه ۱۰۰ میلیون تومان چه ۵۰۰ میلیون و چه ۱ میلیارد تومان داشته باشید، باید مشخص کنید هدفتان حفظ ارزش پول است یا رشد سرمایه در بلندمدت. سپس با توجه به هزینهها، نقدشوندگی و میزان ریسک، گزینهها را مقایسه کنید.
بهترین سرمایهگذاری کوتاهمدت، بلندمدت یا با سود ماهانه کدام است؟
بهترین سرمایه گذاری کوتاه مدت با سرمایهگذاری بلندمدت تفاوت دارد. کسی که چند ماه دیگر به پول خود نیاز دارد، معمولا باید اهمیت بیشتری به نقدشوندگی و نوسان کمتر بدهد. در مقابل، برای سرمایهگذاری چندساله میتوان گزینههایی با نوسان بالاتر را نیز بررسی کرد.
برای مثال، فرض کنید ۲۰۰ میلیون تومان سرمایه دارید و قرار است ۳ ماه دیگر آن را برای پرداخت بدهی استفاده کنید. اگر این پول را وارد یک بازار پرنوسان کنید، ممکن است هنگام سررسید بدهی با کاهش ارزش سرمایه مواجه شوید. اما اگر برای ۵ سال آینده سرمایهگذاری کرده باشید، زمان بیشتری برای مدیریت نوسانات خواهید داشت.
در جدول زیر، ویژگیهای مهم سرمایهگذاری براساس اهداف مختلف را بررسی کردهایم.
| هدف | افق زمانی | چه چیزی مهمتر است؟ | ویژگی گزینههای قابل بررسی |
|---|---|---|---|
| پول اضطراری | نامشخص؛ نیاز فوری | نقدشوندگی زیاد | حساب بانکی و داراییهای شبهنقد با دسترسی سریع |
| خرید در چند ماه آینده | کوتاهمدت | حفظ اصل سرمایه | سپردهها و صندوقهای کمنوسان |
| درآمد ماهانه | ماهانه و مستمر | نظم پرداخت و ریسک کمتر | سپرده بلندمدت و صندوقهای دارای پرداخت دورهای |
| حفظ ارزش در برابر تورم | میانمدت تا بلندمدت | بازده واقعی و تنوع | ترکیبی قابل بررسی از طلا، سهام و داراییهای دیگر |
| رشد سرمایه در چند سال | بلندمدت | بازده احتمالی و تحمل نوسان | سهام، صندوقهای سهامی و سایر داراییهای متناسب با ریسک |
نکته مهم درباره سرمایه گذاری با سود ماهانه این است که دریافت سود بهصورت ماهانه، لزوما به معنای افزایش قدرت خرید نیست.
مثلا برخی سپردههای بلندمدت بانکی، سود علیالحساب خود را بهصورت ماهانه پرداخت میکنند. اما اگر نرخ تورم از سود سالانه سپرده بیشتر باشد، ارزش واقعی سرمایه همچنان کاهش پیدا میکند.
به همین ترتیب، اگر هدف شما سرمایهگذاری بلندمدت است، نباید تنها براساس نوسانات چند روز یا چند هفته درباره عملکرد سبد تصمیم بگیرید. مهم این است که ترکیب داراییها با هدف و میزان ریسکپذیری شما هماهنگ باشد.
چگونه سرمایهگذاری کنیم و پیش از شروع چه کارهایی لازم است؟
برای شروع سرمایهگذاری، ابتدا باید هدف خود را مشخص کنید و پول ضروری زندگی را از سرمایه مازاد جدا کنید. سرمایه مازاد یعنی پولی که برای هزینههای ضروری و تعهدات مالی خود در کوتاهمدت به آن نیاز ندارید.
به این ترتیب، اگر بازار برای مدتی وارد روند نزولی شد، مجبور نمیشوید برای تامین هزینههای زندگی، داراییهای خود را در شرایط نامناسب بفروشید.
اگر هنوز نمیدانید چگونه سرمایه گذاری کنیم و از کجا باید شروع کرد، پنج مرحله زیر را در نظر بگیرید:
۱. هدف و افق زمانی را مشخص کنید
ابتدا مشخص کنید سرمایهگذاری را برای چه کاری انجام میدهید. خرید خانه، تامین هزینه تحصیل، دوران بازنشستگی یا حفظ ارزش پول؟ سپس زمان رسیدن به این هدف را تعیین کنید.
۲. سرمایه ضروری را جدا کنید
اما نقش صندوق اضطراری چیست؟ پولی را که برای اجاره، اقساط، مخارج زندگی و هزینههای پیشبینینشده نیاز دارید، وارد بازارهای پرریسک نکنید. بهتر است پیش از سرمایهگذاری، مبلغی را برای هزینههای اضطراری به عنوان کنار بگذارید.
۳. میزان ریسکپذیری خود را بشناسید
بررسی کنید که تحمل چه میزان کاهش ارزش سرمایه را دارید. اگر یک ریزش مقطعی باعث میشود تمام دارایی خود را با نگرانی بفروشید، باید در انتخاب گزینههای پرنوسان محتاطتر باشید.
۴. چند گزینه را بررسی کنید و سبد بسازید
تمام سرمایه خود را بدون بررسی در یک دارایی متمرکز نکنید. سبد متنوع یعنی سرمایه میان داراییهایی با ویژگیها و ریسکهای متفاوت تقسیم شود. این کار میتواند ریسک تمرکز سرمایه را کاهش دهد، هرچند مانع تمام زیانها نمیشود.
۵. با مبلغ مناسب شروع کنید و سبد را بررسی کنید
پس از انتخاب داراییها، عملکرد آنها را در بازههای مشخص بررسی کنید. اگر سهم یک دارایی بیش از حد افزایش پیدا کرد یا شرایط سرمایهگذاری شما تغییر کرد، ممکن است لازم باشد ترکیب سبد را دوباره تنظیم کنید.
در نهایت، مراقب پیشنهادهایی باشید که سود قطعی و بدون احتمال زیان وعده میدهند. سازمان بورس نیز توصیه میکند تصمیمهای سرمایهگذاری براساس اطلاعات معتبر و در صورت نیاز با مشورت متخصصان دارای مجوز گرفته شوند.
بهترین سرمایهگذاری در شرایط فعلی را از کجا دنبال کنیم؟
شرایط بازارهای مالی همیشه ثابت نیست. ممکن است در یک دوره، بازار طلا رشد بیشتری داشته باشد و در دورهای دیگر، بورس یا سایر داراییها شرایط متفاوتی را تجربه کنند. به همین دلیل، برای انتخاب سرمایهگذاری مناسب نباید تنها به اخبار کوتاهمدت یا رشد اخیر قیمتها توجه کنید.
بهتر است در کنار بررسی قیمتها، گزارشهای رسمی تورم، نرخ سود سپردهها، اطلاعات صندوقهای سرمایهگذاری و تحلیل بازارهای مختلف را دنبال کنید. شاید انتخاب صندوق سرمایهگذاری و طلا، بهترین سرمایهگذاری در سال ۱۴۰۵ باشد. حفظ ارزش پول با دلار هم میتواند بهترین سرمایهگذاری در این اوضاع باشد.
با اکوتراست، مسیر سرمایهگذاری مخصوص خود را پیدا کنید.
همچنین پس از هر تغییر مهم در وضعیت مالی یا اهداف خود، دوباره پنج معیار هدف، افق زمانی، ریسکپذیری، نقدشوندگی و هزینه را بررسی کنید. به این ترتیب، انتخاب شما فقط به وضعیت فعلی بازار وابسته نخواهد بود و با شرایط شخصیتان نیز هماهنگ میماند.
جمعبندی؛ بالاخره بهترین سرمایهگذاری در ایران کدام است؟
بهترین سرمایهگذاری در ایران برای همه افراد یکسان نیست. شاید خرید طلا برای کسی که قصد دارد ارزش پول خود را در بلندمدت حفظ کند، قابل بررسی باشد؛ اما برای فردی که چند ماه دیگر به سرمایه خود نیاز دارد، نوسانات همین بازار میتواند مشکلساز شود. در سمت دیگر، سپردههای بانکی نوسان کمتری دارند، اما ممکن است سود آنها از تورم عقب بماند و قدرت خرید سرمایه کاهش پیدا کند.
بنابراین پیش از انتخاب هر بازاری، باید پنج معیار هدف، افق زمانی، ریسکپذیری، نقدشوندگی و هزینه معاملات را بررسی کنید. از طرفی، تمام سرمایه خود را بدون بررسی در یک دارایی متمرکز نکنید و سود واقعی را با در نظر گرفتن تورم محاسبه کنید. به این ترتیب، بهجای اینکه صرفا به دنبال پرسودترین بازار باشید، میتوانید گزینههایی را انتخاب کنید که با شرایط مالی و اهداف شما هماهنگی بیشتری دارند.
سوالات متداول
آیا سرمایهگذاری بدون ریسک وجود دارد؟
خیر. هر نوع سرمایهگذاری ریسک خاص خود را دارد. برای مثال، در سپرده بانکی ممکن است تورم از سود دریافتی بیشتر شود و در بازارهایی مانند طلا، بورس و ارز دیجیتال نیز احتمال کاهش قیمت وجود دارد. مهم این است که میزان ریسک هر دارایی را پیش از سرمایهگذاری بشناسید.
آیا طلا بهترین سرمایهگذاری در ایران است؟
طلا یکی از گزینههای سرمایهگذاری است، اما لزوما برای تمام افراد انتخاب مناسبی نیست. قیمت طلا نیز نوسان دارد و ممکن است در دورههایی کاهش پیدا کند. از طرفی، خرید سکه، شمش، طلای آبشده و صندوق طلا از نظر هزینه و نحوه نگهداری متفاوت است.
مشاوره سرمایهگذاری را از چه کسی بگیریم؟
برای دریافت مشاوره سرمایهگذاری بهتر است به متخصصان و نهادهای دارای مجوز مراجعه کنید. پیش از دریافت خدمات نیز مجوز فعالیت و سوابق مشاور را بررسی کنید. مراقب افرادی باشید که بدون بررسی شرایط مالی و میزان ریسکپذیری شما، وعده سود قطعی میدهند.
با پول کم هم میشود سرمایهگذاری کرد؟
بله. برای سرمایهگذاری لزوما به چند صد میلیون تومان نیاز ندارید. برای مثال، بعضی سپردههای بانکی با مبالغ پایین افتتاح میشوند و صندوقهای سرمایهگذاری نیز امکان ورود با سرمایه محدود را فراهم میکنند. البته هرچه سرمایه کمتری داشته باشید، ممکن است تنوعبخشی به سبد محدودتر شود.

دیدگاه خود را به اشتراک بگذارید