صندوق درآمد ثابت نوعی صندوق سرمایهگذاری است که دستکم ۸۵ درصد دارایی خود را در اوراق با درآمد ثابت و سپردههای بانکی قرار میدهد. سود آن از درآمد اوراق، سپردهها و تغییر قیمت داراییها به دست میآید و پس از کسر هزینهها، به ارزش واحدها اضافه یا در دورههای مشخص پرداخت میشود. بااینحال، میزان سود صندوق قطعی نیست و سرمایهگذاران به نسبت سرمایه خود در سود و زیان آن شریک هستند.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
در تصمیمات مالی خود، گاها میشود که مقداری پول کنار گذاشتهاید و نمیخواهید آن را وارد بازارهای پرنوسانی مانند سهام، ارز دیجیتال یا طلا کنید. از طرفی، نمیخواهید سرمایه شما بدون استفاده باقی بماند. یکی از روشهای سرمایهگذاری در چنین شرایطی، استفاده از صندوق درآمد ثابت است. اما این صندوقها چطور کار میکنند و سودی که به سرمایهگذاران میپردازند، از کجا میآید؟
طبق حدنصابهای سازمان بورس با تاریخ بهروزرسانی ۱۴۰۵/۰۶/۱۸، صندوق درآمد ثابت میتواند حداکثر ۳۵ درصد دارایی خود را به سپرده بانکی و حداکثر ۱۵ درصد را به سهام و سایر داراییهای مجاز این گروه اختصاص دهد.
صندوق درآمد ثابت چیست؟
صندوق سرمایهگذاری در اوراق بهادار با درآمد ثابت، یکی از ابزارهای سرمایهگذاری زیر نظر سازمان بورس و اوراق بهادار است. این صندوق بخش عمده سرمایه جمعآوریشده از افراد را در اوراق بدهی و سپردههای بانکی قرار میدهد. طبق حدنصابهای سازمان بورس، دستکم ۸۵ درصد دارایی آن باید به این گروه از سرمایهگذاریها اختصاص داشته باشد. قیمت صندوقهای سرمایهگذاری از نوع درآمد ثابت نیز برای هر کارگزاری متنوع است.
اما این نوع از صندوق سرمایهگذاری چیست؟ انواع صندوقها و نحوه کار آنها چطور است؟ اصلا چرا به آن درآمد ثابت میگویند؟ دلیل این نامگذاری به نوع داراییهای صندوق برمیگردد، نه میزان سود سرمایهگذار.
اوراق بهادار با درآمد ثابت، اوراقی هستند که شرایط پرداخت سود یا بازپرداخت مبلغ آنها از قبل مشخص شده است. برای مثال، شرکتی برای تامین مالی خود اوراق بدهی منتشر میکند و متعهد میشود در سررسید، مبلغ مشخصی را به خریدار پرداخت کند. صندوق با خرید این اوراق، از محل تعهدات مالی ناشر و تغییر قیمت اوراق درآمد به دست میآورد.
حال شما بهجای خرید مستقیم این اوراق، واحدهای صندوق را میخرید. مدیر صندوق نیز سرمایه شما و سایر سرمایهگذاران را در داراییهای مختلف قرار میدهد. هرچه تعداد واحدهای بیشتری داشته باشید، سهم بیشتری از سود یا زیان صندوق خواهید داشت.
صندوق درآمد ثابت پول را در چه داراییهایی سرمایهگذاری میکند؟
صندوق درآمد ثابت اجازه ندارد تمام سرمایه افراد را وارد بازار سهام یا داراییهای پرنوسان کند. سازمان بورس برای کنترل میزان ریسک این صندوقها، حداقل و حداکثر مشخصی برای هر گروه از داراییها تعیین کرده است. به این محدودیتها «حدنصاب سرمایهگذاری» میگویند.
براساس حدنصابهای اعلامشده به تاریخ ۱۸ شهریور ۱۴۰۵، دستکم ۸۵ درصد دارایی صندوق باید در اوراق با درآمد ثابت، گواهی سپرده و سپرده بانکی باشد. همچنین حداقل ۴۰ درصد کل دارایی باید به اوراق دولتی، اسناد خزانه یا اوراق دارای مجوز انتشار اختصاص پیدا کند.
ترکیب دارایی صندوق درآمد ثابت باید محدودیتهای زیر را رعایت کند:
| نوع دارایی | حداقل یا حداکثر سهم از کل دارایی صندوق |
|---|---|
| اوراق با درآمد ثابت و سپرده | دستکم ۸۵٪ |
| اوراق دولتی، اسناد خزانه و اوراق مجوزدار | دستکم ۴۰٪ |
| اوراق منتشرشده از طرف یک ناشر | حداکثر ۴۰٪ |
| اوراق با ضمانت یک ضامن | حداکثر ۳۰٪ |
| اوراق بدون ضامن با رتبه اعتباری قابل قبول | حداکثر ۲۰٪ |
| سپرده و گواهی سپرده بانکی | حداکثر ۳۵٪ |
| سهام، گواهی سپرده کالایی و واحد صندوقها | حداکثر ۱۵٪ |
این درصدها را نباید با یکدیگر جمع کنید؛ زیرا بعضی از آنها زیرمجموعه گروههای بزرگتر هستند. مثلا سپرده بانکی هم بخشی از همان حداقل ۸۵ درصد داراییهای کمنوسان صندوق محسوب میشود.
فرض کنید صندوقی ۱۰۰ میلیون تومان سرمایه در اختیار دارد. براساس این محدودیتها، باید دستکم ۸۵ میلیون تومان آن در اوراق با درآمد ثابت و سپرده قرار بگیرد. این صندوق نمیتواند بیشتر از ۳۵ میلیون تومان در سپرده بانکی سرمایهگذاری کند. البته این فقط یک مثال از حدنصابهاست و به معنای ترکیب واقعی دارایی تمام صندوقها نیست.
اوراق درآمد ثابت دقیقا چه هستند؟
اسناد خزانه اسلامی نوعی اوراق بدهی دولتی هستند که معمولا با قیمتی پایینتر از مبلغ سررسید معامله میشوند. در مقابل، اوراق اجاره و مرابحه از ابزارهای تامین مالی هستند که پرداختهای آنها براساس قرارداد و شرایط انتشار مشخص میشود.
مدیران صندوق از ترکیب این داراییها درآمد ایجاد میکنند. برای اینکه بدانید یک صندوق دقیقا چه مقدار اوراق، سپرده یا سهام دارد، باید گزارش عملکرد ماهانه و ترکیب دارایی آن را بررسی کنید. این اطلاعات در سامانههای افشای اطلاعات و پایگاه نهادهای مالی تحت نظارت سازمان بورس در دسترس هستند.
سود صندوق درآمد ثابت از کجا میآید؟
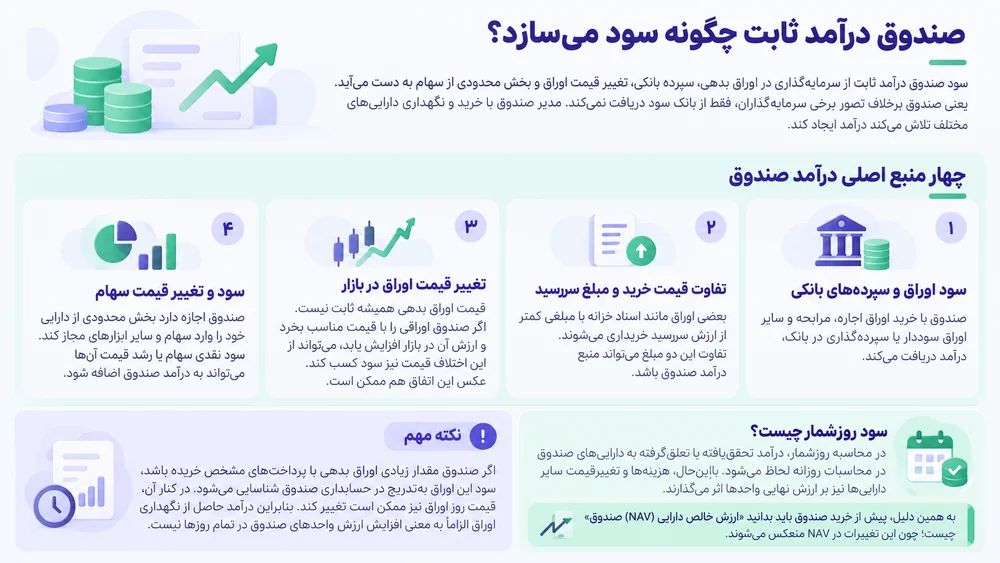
سود صندوق درآمد ثابت از سرمایهگذاری در اوراق بدهی، سپرده بانکی، تغییر قیمت اوراق و بخش محدودی از سهام به دست میآید. یعنی صندوق برخلاف تصور برخی سرمایهگذاران، فقط از بانک سود دریافت نمیکند. مدیر صندوق با خرید و نگهداری داراییهای مختلف تلاش میکند درآمد ایجاد کند.
بهطور کلی، چهار منبع اصلی برای درآمد صندوق وجود دارد:
- سود اوراق و سپردههای بانکی: صندوق با خرید اوراق اجاره، مرابحه و سایر اوراق سوددار یا سپردهگذاری در بانک، درآمد دریافت میکند.
- تفاوت قیمت خرید و مبلغ سررسید: بعضی اوراق مانند اسناد خزانه با مبلغی کمتر از ارزش سررسید خریداری میشوند. تفاوت این دو مبلغ میتواند منبع درآمد صندوق باشد.
- تغییر قیمت اوراق در بازار: قیمت اوراق بدهی همیشه ثابت نیست. اگر صندوق اوراقی را با قیمت مناسب خریداری کند و ارزش آن در بازار افزایش یابد، میتواند از این اختلاف قیمت نیز سود کسب کند. عکس این اتفاق هم ممکن است.
- سود و تغییر قیمت سهام: صندوق اجازه دارد بخش محدودی از دارایی خود را وارد سهام و سایر ابزارهای مجاز کند. سود نقدی سهام یا رشد قیمت آنها میتواند به درآمد صندوق اضافه شود.
حال تصور کنید صندوقی مقدار زیادی اوراق بدهی با پرداختهای مشخص خریده است. سود این اوراق بهتدریج در حسابداری صندوق شناسایی میشود. در کنار آن، قیمت روز اوراق نیز ممکن است تغییر کند. به همین دلیل، درآمد حاصل از نگهداری اوراق الزاما به معنی افزایش ارزش واحدهای صندوق در تمام روزها نیست.
برای درک بهتر این موضوع باید با اصطلاح «سود روزشمار» آشنا شوید. منظور از محاسبه روزشمار این است که درآمد تحققیافته یا تعلقگرفته به داراییهای صندوق، در محاسبات روزانه آن لحاظ میشود. بااینحال، هزینهها و تغییر قیمت سایر داراییها نیز بر ارزش نهایی واحدها تاثیر میگذارند. به همین دلیل است که پیش از خرید صندوق، باید بدانید که ارزش خالص دارایی (NAV) صندوق چیست؟؛ چون این تغییرات در ارزش خالص دارایی یا NAV منعکس میشوند.
سود صندوق درآمد ثابت چقدر است؟
پاسخ، یک عدد مشخص نیست. میزان سود به ترکیب داراییها، شرایط بازار، عملکرد مدیر و هزینههای صندوق بستگی دارد. به همین دلیل برای شناخت عملکرد صندوق باید بازده دورههای گذشته را در گزارشهای ماهانه و قیمت صندوقهای سرمایهگذاری بررسی کنید. البته عملکرد گذشته مشخص نمیکند که در آینده نیز همان میزان سود به دست میآید.
سود صندوق درآمد ثابت چطور به سرمایهگذار میرسد؟
درآمد صندوق میتواند به دو شکل به سرمایهگذار برسد؛ یا سود در دورههای مشخص به حساب او واریز میشود، یا در ارزش واحدهای صندوق باقی میماند.
برای مثال، در صندوق درآمد ثابت با سود ماهانه، سرمایهگذار طبق برنامه تقسیم سود صندوق، مبلغی را به حساب بانکی خود دریافت میکند. در مقابل، صندوق بدون تقسیم سود، درآمد را در دارایی خود نگه میدارد و اثر آن در ارزش واحدها دیده میشود.
| معیار | با تقسیم سود | بدون تقسیم سود |
|---|---|---|
| زمان دریافت سود | در دورههای تعیینشده، مثلا ماهانه | هنگام فروش یا ابطال واحدها |
| تغییر ارزش واحد پس از تقسیم سود | معمولا به اندازه سود پرداختشده کاهش مییابد | درآمد در ارزش واحد باقی میماند |
| مناسب برای | افرادی که دریافت وجه دورهای میخواهند | افرادی که ترجیح میدهند درآمد در سرمایهگذاری باقی بماند |
نکته مهم این است که پرداخت سود دورهای، سرمایه جدیدی برای صندوق ایجاد نمیکند. وقتی صندوق مبلغی را میان سرمایهگذاران تقسیم میکند، ارزش دارایی صندوق به همان میزان کاهش پیدا میکند. به همین دلیل، با فرض ثابت بودن سایر شرایط، ارزش هر واحد نیز پس از تقسیم سود کمتر میشود.
روش تقسیم سود هر صندوق در «امیدنامه» مشخص است. امیدنامه سندی است که موضوع سرمایهگذاری، شرایط فعالیت و حقوق سرمایهگذاران صندوق را توضیح میدهد.
صندوق درآمد ثابت چه ریسکی دارد؟
ریسک صندوق درآمد ثابت معمولا از صندوقهای سهامی کمتر است، اما ارزش سرمایه در آن میتواند کاهش پیدا کند. دلیل این موضوع هم مشخص است؛ بخشی از دارایی صندوق در اوراقی قرار دارد که قیمتشان تغییر میکند. از طرفی، احتمال ناتوانی ناشر اوراق در پرداخت تعهدات یا کاهش ارزش سهام موجود در صندوق نیز وجود دارد.
از جمله ریسکهای صندوق درآمد ثابت میتوان به موارد زیر اشاره کرد:
- تغییر نرخ سود بازار: وقتی نرخ سود اوراق جدید افزایش پیدا میکند، جذابیت اوراق قبلی کمتر میشود و قیمت آنها ممکن است کاهش یابد.
- ریسک اعتباری: اگر ناشر اوراق نتواند مبلغ یا سود تعهدشده را پرداخت کند، دارایی صندوق تحت تأثیر قرار میگیرد.
- نوسان بازار سهام: بخشی از دارایی صندوق میتواند در سهام سرمایهگذاری شود و از رشد یا افت بازار تأثیر بگیرد.
- هزینههای صندوق: هزینههای مدیریت و اداره صندوق از دارایی آن کسر میشود و بازده نهایی سرمایهگذار را تحت تأثیر قرار میدهد.
برای کاهش این ریسکها، سازمان بورس محدودیتهایی تعیین کرده است. مثلا صندوق نمیتواند بیشتر از ۴۰ درصد کل دارایی خود را به اوراق یک ناشر اختصاص دهد. سهم اوراق دارای یک ضامن مشترک نیز حداکثر ۳۰ درصد است.
ضامن اوراق کیست؟
ضامن اوراق، شخص یا نهادی است که طبق شرایط انتشار اوراق، مسئولیت مشخصی در پرداخت تعهدات دارد. وجود ضامن میتواند بخشی از ریسک اعتباری را کاهش دهد، اما بهتنهایی تمام ریسکهای سرمایهگذاری را از بین نمیبرد.
از طرفی، سرمایهگذاری در اوراق بدون ضامن با رتبه اعتباری قابل قبول، حداکثر ۲۰ درصد دارایی صندوق است. سپردهگذاری نزد یک بانک نیز نباید از یکسوم سقف مجاز سپردههای بانکی فراتر برود؛ یعنی با سقف سپرده ۳۵ درصدی، سهم یک بانک حداکثر حدود ۱۱.۷ درصد کل دارایی صندوق خواهد بود.
حال آیا صندوق درآمد ثابت امن است؟ برای پاسخ باید هم مزایا و هم محدودیتهای آن را بررسی کنید.
مزایا
- نوسان معمولا کمتر از صندوقهای سهامی
- امکان خروج از سرمایهگذاری طبق شرایط صندوق
- فعالیت زیر نظارت سازمان بورس
معایب
- احتمال کاهش ارزش واحدها
- متغیر بودن بازده
- وجود هزینهها و ریسک اعتباری
بنابراین، این صندوقها برای افرادی که نمیخواهند سرمایه خود را در معرض نوسانات شدید سهام قرار دهند، یکی از گزینههای قابل بررسی هستند. بااینحال، میزان ریسک هر صندوق به ترکیب واقعی داراییهای آن بستگی دارد و نمیتوان عملکرد همه صندوقها را یکسان دانست.
صندوق درآمد ثابت صدور و ابطالی با صندوق قابل معامله چه فرقی دارد؟
صندوقهای درآمد ثابت از نظر روش خرید و فروش واحدها به دو گروه اصلی تقسیم میشوند؛ صدور و ابطالی و قابل معامله در بورس.
در صندوق صدور و ابطالی، شما برای سرمایهگذاری درخواست «صدور واحد» ثبت میکنید و هنگام خروج، درخواست «ابطال واحد» میدهید. قیمت صدور و ابطال براساس ارزش خالص دارایی و شرایط صندوق محاسبه میشود.
در مقابل، صندوق سرمایهگذاری قابل معامله (ETF) مانند سهام در بورس خرید و فروش میشود. یعنی سفارش خرید یا فروش ثبت میکنید و معامله در صورت وجود سفارش مقابل انجام خواهد شد.
تفاوت اصلی این دو روش به شکل زیر است:
| معیار | صندوق صدور و ابطالی | صندوق قابل معامله |
|---|---|---|
| محل خرید | سامانه صندوق یا مسیرهای مجاز آن | سامانه معاملات کارگزاری |
| مبنای قیمت | ارزش خالص دارایی و ضوابط صدور و ابطال | عرضه و تقاضای بازار |
| پیشنیاز | ثبت اطلاعات و احراز هویت طبق مقررات صندوق | کد بورسی و حساب معاملاتی |
| روش خروج | ثبت درخواست ابطال | ثبت سفارش فروش در بورس |
پس تفاوت صندوق درآمد ثابت با صندوق قابل معامله (ETF) چیست؟ برای مثال، فرض کنید میخواهید بخشی از سرمایه خود را از صندوق خارج کنید. در نوع صدور و ابطالی، درخواست شما براساس فرایند و زمانبندی صندوق بررسی میشود. اما در نوع قابل معامله، باید واحدهای خود را در بازار بفروشید.
به همین دلیل، سرعت تبدیل سرمایه به پول نقد در این دو روش میتواند متفاوت باشد. همچنین در نوع قابل معامله، قیمت بازار ممکن است کمی بالاتر یا پایینتر از ارزش خالص دارایی قرار بگیرد.
صندوق درآمد ثابت نوع دوم چیست؟
صندوق درآمد ثابت نوع دوم، نوعی صندوق با محدودیت بیشتر در ترکیب داراییهای پرنوسان است. طبق حدنصابهای سازمان بورس با تاریخ ۱۴۰۵/۰۶/۱۸، این صندوق باید دستکم ۹۰ درصد دارایی خود را در اوراق با درآمد ثابت و سپرده بانکی قرار دهد.
از طرفی، سهم سهام و ابزارهای مجاز مرتبط در این نوع صندوق محدودتر است و مجموع گروههای مشخصشده نباید از سقفهای تعیینشده، از جمله سقف ۵ درصدی مربوط به داراییهای سهامی، فراتر برود.
تفاوت اینجاست که در صندوق درآمد ثابت عادی، حداقل سهم اوراق و سپرده ۸۵ درصد و سقف گروه سهام و سایر داراییهای مجاز ۱۵ درصد است.
بنابراین، صندوق نوع دوم محدودیت بیشتری برای سرمایهگذاری در داراییهای پرنوسان دارد. البته این تفاوت به معنای قطعی بودن بازده یا حذف احتمال زیان نیست.
صندوق درآمد ثابت را چطور بخریم؟
برای خرید صندوق درآمد ثابت ابتدا باید در سامانه سجام ثبتنام و احراز هویت کنید. پس از آن، نحوه سرمایهگذاری به نوع صندوق بستگی دارد. اگر صندوق قابل معامله باشد، خرید واحدها از طریق سامانه کارگزاری انجام میشود. در نوع صدور و ابطالی نیز باید از مسیرهای اعلامشده توسط خود صندوق اقدام کنید.
بهطور خلاصه، نحوه خرید صندوق درآمد ثابت شامل مراحل زیر است:
- ثبتنام و احراز هویت در سامانه سجام
- بررسی نوع صندوق و مطالعه امیدنامه
- انتخاب نحوه خرید صندوق سرمایهگذاری درآمد ثابت براساس قابل معامله یا صدور و ابطالی بودن صندوق
- ثبت درخواست سرمایهگذاری و بررسی واحدهای خریداریشده
پیش از سرمایهگذاری بهتر است شرایط پرداخت سود، هزینهها و نحوه خروج از صندوق را بررسی کنید. این اطلاعات در امیدنامه و اسناد رسمی صندوق نوشته شدهاند.
برای شروع مسیر خرید صندوق درآمد ثابت، ابتدا مطلب «کد بورسی چیست و چطور در سجام ثبتنام کنیم؟» را مطالعه کنید.
صندوق درآمد ثابت با سپردهی بانکی چه فرقی دارد؟
صندوق درآمد ثابت و سپرده بانکی هر دو میتوانند برای نگهداری سرمایه با نوسان کمتر استفاده شوند، اما سازوکار یکسانی ندارند. در سپرده بانکی، بانک براساس شرایط قرارداد نرخ سود مشخصی اعلام میکند. در مقابل، بازده صندوق درآمد ثابت به عملکرد مجموعهای از داراییها بستگی دارد.
| معیار | صندوق درآمد ثابت | سپرده بانکی |
|---|---|---|
| سود | متغیر و وابسته به عملکرد داراییها | براساس نرخ و شرایط قرارداد |
| ناظر | سازمان بورس | بانک مرکزی |
| روش برداشت پول | فروش یا ابطال واحدها | برداشت طبق شرایط سپرده |
تفاوت دیگر این است که تمام پول صندوق درآمد ثابت در بانک نگهداری نمیشود. براساس حدنصابهای اعلامشده، حداکثر ۳۵ درصد دارایی این صندوق میتواند سپرده و گواهی سپرده بانکی باشد.
در نهایت، انتخاب میان این دو روش به هدف شما، مدت سرمایهگذاری، میزان ریسکپذیری و نیازتان به برداشت پول بستگی دارد. برای بررسی کامل تفاوتها میتوانید مقاله «صندوق یا سپردهی بانکی؟» را مطالعه کنید.
جمعبندی؛ آیا صندوق درآمد ثابت برای سرمایهگذاری مناسب است؟
صندوق درآمد ثابت یکی از روشهای سرمایهگذاری برای افرادی است که نمیخواهند تمام سرمایه خود را در معرض نوسانات شدید بازار قرار دهند. این صندوقها بخش عمده پول سرمایهگذاران را در اوراق بدهی و سپردههای بانکی قرار میدهند و از سود این داراییها و تغییر قیمت آنها درآمد کسب میکنند. بااینحال، برخلاف نامشان، میزان سود مشخص و ثابتی ندارند و حتی ممکن است در دورههایی با کاهش ارزش واحدها مواجه شوند.
برای سرمایهگذاری در صندوق درآمد ثابت باید ابتدا هدف خود را مشخص کنید؛ آیا میخواهید سود را در دورههای مشخص دریافت کنید یا ترجیح میدهید درآمد به ارزش سرمایه شما اضافه شود؟ از طرفی، باید نوع صندوق، ترکیب داراییها، هزینهها و شرایط برداشت پول را نیز بررسی کنید. به این ترتیب میتوانید صندوقی را انتخاب کنید که با میزان ریسکپذیری و مدت سرمایهگذاری شما هماهنگی بیشتری داشته باشد.
سوالات متداول
آیا صندوق درآمد ثابت ضرر هم میدهد؟
بله. هرچند صندوق درآمد ثابت بیشتر سرمایه خود را در اوراق بدهی و سپرده بانکی قرار میدهد، اما احتمال کاهش ارزش واحدهای آن وجود دارد. برای مثال، تغییر نرخ سود بازار ممکن است قیمت اوراق موجود در صندوق را کاهش دهد. همچنین نوسان سهام و ناتوانی ناشران اوراق در پرداخت تعهدات میتواند باعث زیان شود.
آیا سود صندوق درآمد ثابت قطعی است؟
خیر. سود صندوق درآمد ثابت به عملکرد داراییهای آن بستگی دارد. ممکن است صندوق در یک دوره بازده بیشتری کسب کند و در دوره دیگر بازده کمتری داشته باشد. سرمایهگذاران نیز به نسبت تعداد واحدهای خود در سود یا زیان صندوق شریک هستند.
آیا صندوق درآمد ثابت مالیات دارد؟
وضعیت مالیاتی صندوقهای سرمایهگذاری به قوانین و معافیتهای جاری بستگی دارد. قانون توسعه ابزارها و نهادهای مالی جدید مصوب ۱۳۸۸ برای برخی درآمدها و معاملات صندوقها معافیتهایی پیشبینی کرده است. بااینحال، برای اطلاع از وضعیت فعلی باید آخرین مقررات سازمان امور مالیاتی بررسی شود.
صندوق درآمد ثابت با صندوق سهامی چه فرقی دارد؟
تفاوت اصلی صندوق درآمد ثابت با صندوق سهامی در ترکیب داراییهاست. صندوق درآمد ثابت دستکم ۸۵ درصد سرمایه خود را در اوراق با درآمد ثابت و سپرده بانکی قرار میدهد. در مقابل، صندوق سهامی بیشتر سرمایه خود را وارد بازار سهام میکند. به همین دلیل، صندوقهای سهامی معمولا نوسان و ریسک بیشتری دارند.

دیدگاه خود را به اشتراک بگذارید