کاهش معنادار حجم معاملات ملک همزمان با رشد مداوم قیمتها، دقیقترین تصویر از وضعیت بازار املاک ایران است. رکود مسکن که اساسا با توقف و افت شدید خرید و فروشها تعریف میشود، اکنون با افزایش چشمگیر هزینههای ساختوساز، شکل پیچیدهای پیدا کرده. در این ساختار ملتهب، خریداران عادی و سرمایهگذاران برای حفظ ارزش دارایی خود نیازمند تحلیل دقیق و دادهمحور هستند. در این مقاله از اکوتراست، با استناد به دادههای رسمی مرکز آمار، چرخههای بازار و متغیرهای کلان اقتصادی موثر بر قیمت خانه را بهصورت تخصصی بررسی میکنیم تا مبنای محاسباتی شفافی برای تصمیمگیریهای ملکی شما فراهم کنیم.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
رکود مسکن یعنی چه؟
رکود مسکن به دورهای از چرخه اقتصاد ملک گفته میشود که در آن حجم معاملات خرید و فروش بهشدت کاهش مییابد و مدت زمان انتظار برای فروش یک ملک بسیار طولانیتر از میانگین استاندارد بازار میشود. در این وضعیت، تقاضای موثر در بازار افت میکند و سرمایهها به سمت بازارهای موازی نظیر طلا، ارز و بورس سوق داده میشوند.
برخلاف تصور عمومی، رکود بازار مسکن همیشه بهمعنای کاهش قیمت نیست؛ بلکه مشخصه اصلی آن، «قفل شدن سرمایه» و توقف گردش مالی در این بخش است. در شرایط رکود، سازندگان تمایلی به شروع پروژههای جدید ندارند و خریداران نیز به امید ثبات یا کاهش قیمتها، تصمیمات خود را به تعویق میاندازند.
بهطورکلی، رکود یعنی دورهای از چرخه تجاری و اقتصادی که با افت مداوم حجم معاملات، کاهش تقاضا و کند شدن شدید چرخه خرید و فروش شناخته میشود.
رکود تورمی چیست؟
رکود تورمی مسکن وضعیتی است که در آن افت شدید حجم معاملات و توقف خرید و فروش (رکود) با افزایش مداوم قیمت املاک (تورم) بهطور همزمان رخ میدهد. این وضعیت پیچیدهترین حالت بازار املاک شناخته میشود که اقتصاد ایران نیز با آن درگیر است.
زمان رکود تورمی، از یک سو قدرت خرید متقاضیان کاهش یافته و معاملهای انجام نمیشود؛ و از سوی دیگر، بهدلیل رشد هزینههای تولید و تورم عمومی، مالکان و سازندگان حاضر به کاهش قیمت پایه املاک خود نیستند. نتیجه این تقابل، بازاری بدون مشتری با قیمتهای رو به بالا است که تحلیلگران از آن بهعنوان تورم ناشی از فشار هزینه یاد میکنند.
رونق و رکود بازار مسکن را با چه نشانههایی بسنجیم؟
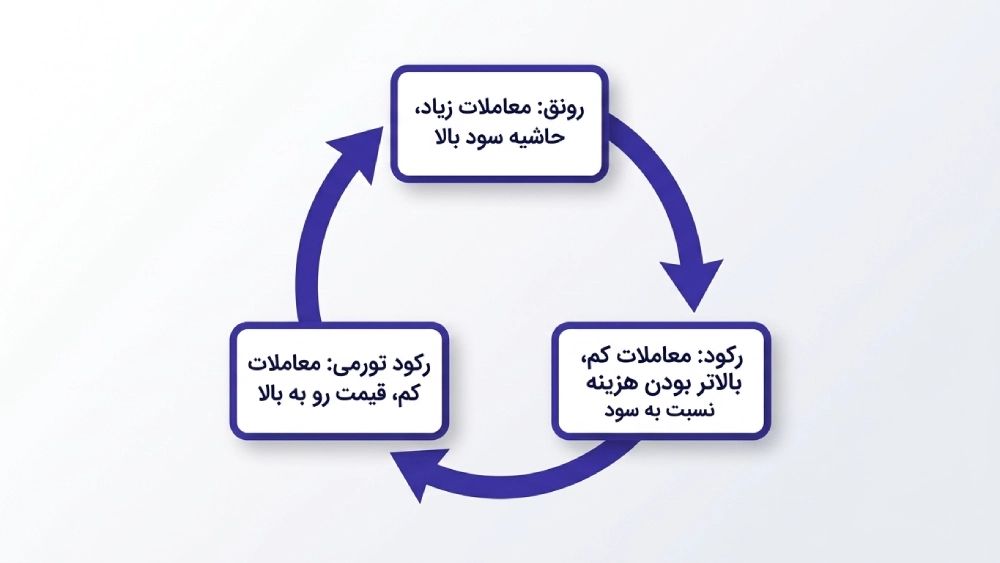
برای سنجش فاز رکود یا رونق بازار مسکن، باید چهار شاخص را بهصورت همزمان ارزیابی کنید. بررسی تکبعدی قیمتها هرگز تصویر درستی از وضعیت چرخه بازار به شما نخواهد داد. تحلیلگران حرفهای برای تشخیص این وضعیت به نشانههای زیر استناد میکنند:
- تعداد معاملات: افزایش متوالی حجم معاملات ماهانه نشانه قطعی ورود به فاز رونق است، درحالیکه افت محسوس و تثبیت آن در سطوح پایین، اصلیترین هشدار ورود به رکود محسوب میشود.
- رشد قیمت در مقایسه با تورم عمومی: اگر سرعت رشد قیمت مسکن از سرعت رشد تورم عمومی پیشی بگیرد، بازار در فاز رونق یا سفتهبازی قرار دارد. اما اگر قیمت اسمی ملک بالا برود ولی میزان رشد آن کمتر از تورم عمومی کشور باشد، بازار در رکود به سر میبرد.
- شمار پروانههای ساختمانی: افزایش تمایل سازندگان برای دریافت مجوز و شروع پروژههای جدید که در آمار صدور پروانههای ساختمانی شهرداریها نمود پیدا میکند، نشانگر رونق سمت عرضه است. افت این شاخص توقف تولید و رکود را نشان میدهد.
- هزینه ساخت: در دوران رونق، هزینههای ساخت با یک حاشیه سود منطقی با قیمت نهایی فروش همخوانی دارد. در دوران رکود تورمی، هزینه مصالح و دستمزد بهشدت بالا میرود اما سازنده بهدلیل افت تقاضا نمیتواند واحد خود را با سود معقول بفروشد.
در جدول زیر نشان میدهیم که کدام نشانهها باعث رونق بازار مسکن و کدام نشانهها باعث رکود مسکن میشوند:
| نشانه | در رونق | در رکود |
|---|---|---|
| افزایش متوالی تعداد معاملات | ✅ | |
| کاهش شدید تعداد معاملات | ✅ | |
| رشد قیمت مسکن بیشتر از تورم عمومی | ✅ | |
| رشد قیمت مسکن کمتر از تورم عمومی | ✅ | |
| افزایش شمار پروانههای ساختمانی | ✅ | |
| افت صدور پروانههای ساختمانی | ✅ | |
| همخوانی هزینه ساخت با حاشیه سود فروش | ✅ | |
| پیشی گرفتن هزینه ساخت از قدرت خرید خریداران | ✅ |
پروانه ساختمانی، یک مجوز رسمی و قانونی از شهرداری یا نهادهای ذیربط برای شروع عملیات ساختوساز یک بنا است که اصلیترین شاخص سنجش تمایل سازندگان به سرمایهگذاری محسوب میشود.
چه عواملی بر قیمت مسکن اثر میگذارد؟
قیمت مسکن معلول یک متغیر واحد نیست؛ بلکه حاصل برآیند پیچیدهای از متغیرهای اقتصاد کلان، سیاستگذاریهای پولی و شرایط عرضه و تقاضا است. مهمترین عواملی که بهصورت مستقیم و غیرمستقیم ارزش یک ملک را تعیین میکنند، عبارتاند از:
- نوسانات تورم عمومی و نرخ ارز: با افت ارزش پول ملی، مسکن بهعنوان یک دارایی امن برای حفظ سرمایه نقشآفرینی میکند و قیمت آن همگام با تورم و نرخ دلار (با تاخیر زمانی) بازطراحی میشود.
- هزینه تامین زمین و تراکم: پایگاه خبری الف تایید میکند که گزارشهای رسمی وزارت راه و شهرسازی و اظهارات پیاپی مقامات و کارشناسان اقتصاد مسکن نشان میدهند که در شهرهای بزرگ، ارزش زمین بیش از ۶۰ درصد قیمت تمامشده مسکن را تشکیل میدهد. کمبود زمین قابلساخت و افزایش هزینههای عوارض شهرداری، مستقیما روی قیمت نهایی ملک سرشکن میشود.
- قیمت مصالح و دستمزد کارگر: نوسانات قیمت آهن، سیمان و تجهیزات تاسیساتی در کنار رشد سالانه دستمزدها، قیمت پایه تولید مسکن را بالا میبرد و کف قیمتی بازار را تعیین میکند.
- حجم نقدینگی در گردش: زمانی که حجم نقدینگی و پایه پولی در اقتصاد رشد میکند، این پولهای سرگردان به سمت بازارهای بدون ریسک مانند ملک سرازیر شده و با ایجاد تقاضای سرمایهای، قیمتها را دچار جهش میکنند.
- سیاستهای تسهیلاتی بانکها: میزان دسترسی متقاضیان به وامهای مسکن و نرخ سود آنها قدرت خرید سمت تقاضا را تنظیم میکند. محدودیت در اعطای وام، باعث خروج خریداران مصرفی از بازار میشود.
تورم چه اثری بر قیمت مسکن دارد؟
تورم بهصورت مستقیم با کاهش ارزش پول ملی، مالکان و سازندگان را مجبور میکند تا برای حفظ قدرت خرید و ارزش دارایی خود، قیمت پایه املاک را افزایش دهند. در اقتصاد تورمی ایران، مسکن ماهیت مصرفی خود را از دست داده و به یک کالای صددرصد سرمایهای تبدیل شده؛ در نتیجه، حتی زمانی که مشتری در بازار نیست، تورم ساختاری باعث میشود قیمتهای پیشنهادی مسکن بهصورت اسمی بالاتر برود تا اثر کاهش ارزش پول را خنثی کند.
بر اساس دادههای رسمی مرکز آمار ایران در شهریور ۱۴۰۵، درحالیکه تورم نقطهبهنقطه عمومی کشور ۸۹.۸ درصد ثبت شده است، تورم نقطهبهنقطه بخش مسکن ۳۳.۵ درصد ارزیابی شده که نشاندهنده واکنش بازار ملک به تورم عمومی با یک تاخیر زمانی است.
تورم نقطهبهنقطه، درصد تغییر عدد شاخص قیمت در یک ماه مشخص، نسبت به همان ماه در سال گذشته را نشان میدهد (مثلا مقایسه قیمت مسکن در شهریور ۱۴۰۵ نسبت به شهریور ۱۴۰۴). تورم فصلی یعنی میزان رشد قیمتها در یک فصل (۳ ماه) نسبت به فصل قبل از آن. تورم سالانه هم یعنی درصد تغییر میانگین اعداد شاخص قیمت در دوازده ماه منتهی به ماه مورد نظر، نسبت به دوره مشابه سال قبل که پایدارترین و معتبرترین نوع سنجش تورم است.
هزینه ساخت مسکن چقدر بالا رفته است؟
بر اساس تازهترین دادههای بازار مسکن تهران در شهریور ۱۴۰۵ که گزارش آن را روزنامه هفت صبح منتشر کرده، متوسط قیمت مسکن در ۲۰ منطقه از ۲۲ منطقه تهران بیش از ۱۰۰ درصد رشد سالانه داشته و بیشترین رشد متعلق به منطقه سه با ۱۴۶ درصد بوده است. همچنین، هزینه خالص ساخت هر متر مربع مسکن (فارغ از قیمت زمین) بهطور میانگین از مرز ۶۰ میلیون تومان عبور کرده.
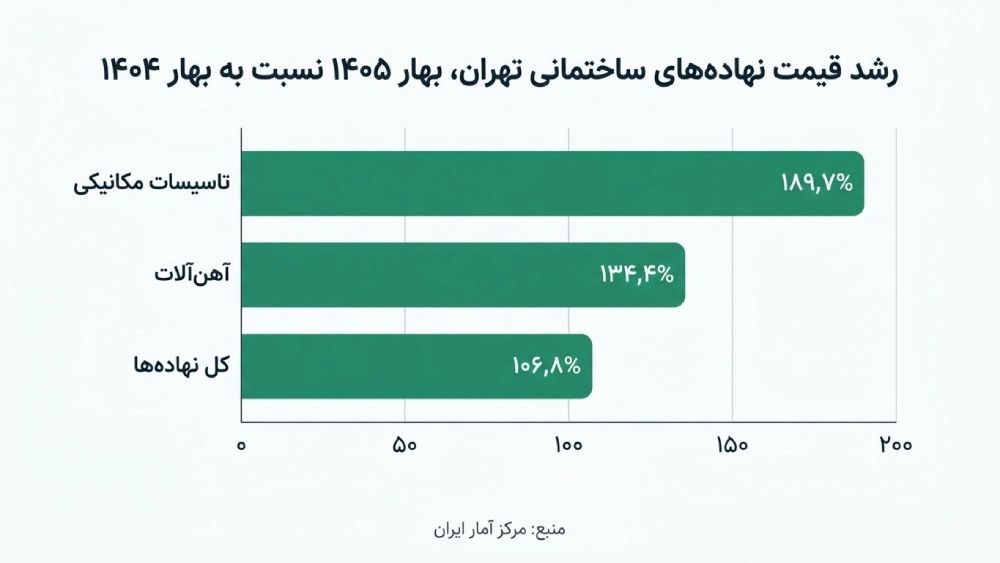
دلیل اصلی این جهش، رشد چشمگیر هزینههای تولید است؛ بهطوریکه طبق گزارش مرکز آمار ایران، تورم نقطهبهنقطه شاخص قیمت نهادههای ساختمانهای مسکونی شهر تهران از بهار ۱۴۰۴ تا بهار ۱۴۰۵ به ۱۰۶.۸ درصد و تورم سالانه آن به ۸۰ درصد رسیده و گروه آهنآلات با ۱۳۴.۴ درصد و تاسیسات مکانیکی با ۱۸۹.۷ درصد رشد قیمت، بیشترین تورم در این بخش را به خودشان اختصاص دادند.
در واقع، سازندگان برای خرید مصالح ساختمانی در نیمه نخست سال ۱۴۰۵، بهطور متوسط بیش از دو برابرِ سال گذشته هزینه کردهاند. این افزایش هزینههای تولید، موجب شده تا بسیاری از پروژههای ساختمانی متوقف شده و رکود سمت عرضه عمیقتر شود.
نهادههای ساختمانی به مجموعه مصالح (مانند سیمان، فولاد، گچ، سنگ)، تجهیزات، خدمات و دستمزدهایی گفته میشود که برای احداث و تکمیل یک ساختمان مسکونی مورد نیاز است و نوسان قیمت آنها، قیمت تمامشده ساخت را تعیین میکند.
وام بانکی و نرخ سود چه اثری بر قیمت مسکن دارد؟
تسهیلات بانکی درصورتیکه پوششدهنده بخش قابلتوجهی از قیمت ملک باشند، قدرت خرید متقاضیان را افزایش داده و موجب رونق معاملات میشوند؛ اما در صورت بالا بودن نرخ سود، اثر معکوس میگذارند. در اقتصاد ایران بهدلیل افزایش چشمگیر قیمت تمامشده ملک، وامهای بانکی بخش بسیار کوچکی از مبلغ خرید یک آپارتمان را پوشش میدهند و عملا کارکرد اهرمی خود را از دست دادهاند.
بر اساس اطلاعات صفحه تسهیلات بانک مسکن، سقف وام خرید مسکن از محل اوراق ممتاز در سال ۱۴۰۵ برای یک نفر در تهران ۱ میلیارد تومان و برای زوجین ۲ میلیارد تومان است؛ نرخ سود ۲۲.۵ درصد (در بافت فرسوده شهری ۲۱ درصد) و بازپرداخت، حداکثر ۱۲ سال تعریف شده.
همچنین، بانک مسکن اعلام کرده که وام خرید از محل اوراق، حداکثر معادل ۸۰ درصد ارزش ملک را شامل میشود و ارزش ملک را نیز کارشناس بانک تعیین میکند. در این شرایط، وامهای بانکی بهجای اینکه موتور محرک تقاضای مصرفی باشند، در حاشیه قرار گرفته و تاثیری در خروج بازار از رکود فعلی ندارند.
دادههای رسمی بازار مسکن ایران را از کجا بخوانیم؟
برای تحلیل دقیق و دادهمحور بازار املاک، تنها باید به گزارشهای ادواری و خام مرکز آمار ایران و انتشارات اقتصادی بانک مرکزی جمهوری اسلامی ایران مراجعه کنید. مرکز آمار هر ماه گزارش «شاخص قیمت مصرفکننده» (شامل تورم بخش مسکن و اجارهبها) و «شاخص قیمت نهادههای ساختمانهای مسکونی» و «پروانههای ساختمانی» را بهصورت فصلی منتشر میکند.
بانک مرکزی نیز از طریق سامانه اطلاعات بازار املاک ایران، آمار تفکیکی «تحولات بازار معاملات مسکن شهر تهران» شامل میانگین قیمت هر متر مربع در مناطق ۲۲گانه و تعداد معاملات ثبتشده را بهروزرسانی میکند. مرکز آمار و بانک مرکزی، تنها مراجع قابلاستناد و استاندارد برای رصد بازار مسکن در ایران محسوب میشوند.
برای تصمیم درباره خرید، وام یا پیشبینی مسکن چه بخوانیم؟
برای تصمیمگیری آگاهانه درباره خرید ملک، دریافت تسهیلات یا پیشبینی روند بازار، باید گزارش تحولات بازار مسکن شهر تهران (منتشرشده توسط بانک مرکزی) را در کنار شاخص تورم نهادههای ساختمانی (منتشرشده توسط مرکز آمار) بهطور همزمان مطالعه و تقاطعگیری کنید. بررسی تکبعدی اخبار عمومی و قیمتهای میدانی باعث خطای محاسباتی میشود.
با عبور میانگین قیمت مسکن تهران از مرز ۲۰۰ میلیون تومان به ازای هر متر مربع و ثبت تورم نقطهبهنقطه ۳۳.۵ درصدی در بخش مسکن، متقاضیان دریافت وام نیز باید با بررسی دقیق این گزارشها، «نسبت مبلغ وام به ارزش ملک» (LTV) را بسنجند تا مشخص شود آیا تسهیلات بانکی واقعا قدرت پوشش هزینههای خرید را دارد، یا در شرایط فعلی صرفا هزینه بازپرداخت سنگین و غیرمنطقی را به خانوار تحمیل میکند.
نسبت مبلغ وام به ارزش ملک (که به آن LTV یا Loan-to-Value Ratio میگویند) درصدی است که نشان میدهد چه بخشی از قیمت بازار یا ارزش کارشناسی یک ملک از طریق وام بانکی تامین میشود. مثال: اگر ارزش کارشناسی خانهای توسط کارشناس بانک ۳ میلیارد تومان تعیین شود و بانک معادل ۶۰ درصد آن را وام بدهد، مبلغ وام برابر با ۱.۸ میلیارد تومان خواهد بود.
کلام آخر
مرور چرخههای اقتصاد کلان نشان میدهد که توقف رشد قیمتها لزوما بهمعنای کاهش ارزش واقعی املاک نیست. در شرایط فعلی اقتصاد ایران، افت شدید حجم معاملات همزمان با رشد فزاینده هزینههای تولید، وضعیت رکود مسکن را به یک انسداد تورمی و فرسایشی تبدیل کرده است.
تقاضای مصرفی بهدلیل افت قدرت خرید از بازار خارج شده و سرمایهگذاران نیز برای حفظ سرمایه خود با احتیاط و وسواس بسیار بیشتری عمل میکنند. رصد مداوم تورم نقطهبهنقطه، حجم صدور پروانههای ساختمانی و نوسانات هزینه ساخت، تنها راهکار درک روند آینده این بازار است.
برای دریافت مشاوره تخصصی، تحلیل دادههای ملکی و طراحی استراتژی هوشمندانه سرمایهگذاری مطابق با شرایط اختصاصی خود، همین حالا در اکوتراست ثبتنام کنید.
سوالات متداول
تورم مسکن با تورم عمومی چه فرقی دارد؟
تورم عمومی نشاندهنده درصد رشد قیمت یک سبد مشخص و گسترده از کالاها و خدمات مصرفی خانوار (مانند خوراک، پوشاک و درمان) است، اما تورم مسکن منحصرا درصد تغییرات قیمت خرید، فروش و اجاره املاک را میسنجد.
آمار رسمی قیمت مسکن را چه نهادی منتشر میکند؟
بانک مرکزی جمهوری اسلامی ایران، گزارش ماهانه و تفکیکی میانگین قیمت و تعداد معاملات مسکن مناطق ۲۲گانه شهر تهران را بهعنوان مرجع اصلی منتشر میکند. مرکز آمار ایران نیز متولی رسمی انتشار «شاخص قیمت مصرفکننده» (شامل تورم عمومی و بخش مسکن) است.
رکود مسکن با کاهش قیمت مسکن یکی است؟
خیر؛ رکود ذاتا بهمعنای افت شدید حجم معاملات، قفل شدن سرمایهها و افزایش زمان انتظار برای فروش ملک است و الزاما با کاهش قیمت اسمی همراه نیست. ممکن است بازار در اوج رکود و نبود مشتری باشد، اما بهدلیل تورم عمومی و رشد هزینههای تولید، همزمان قیمت ملک نیز افزایش یابد.
آیا سرمایهگذاری در بافت فرسوده هنگام رکود بازار منطقی است؟
املاک واقع در محدودههای قدیمی شهر بهدلیل قیمت پایینتر، تراکم جمعیتی و مشوقهای قانونی، نقدشوندگی بالاتری دارند. در دوران رکود تورمی که قدرت خرید کاهش مییابد، تقاضای مصرفی به سمت این املاک شیفت میکند؛ در نتیجه خرید یا نوسازی در این مناطق، حاشیه سود امنتر و خواب سرمایه کمتری برای سرمایهگذار خواهد داشت.
حباب قیمت مسکن چگونه محاسبه و تشخیص داده میشود؟
حباب مسکن زمانی شکل میگیرد که قیمت بازاری یک ملک با ارزش واقعی آن فاصله چشمگیری پیدا کند که رایجترین شاخص سنجش آن، نسبت «قیمت به اجاره» است. اگر قیمت مسکن صرفا بر اثر سفتهبازی بالا برود اما نرخ اجارهبها متناسب با آن رشد نکند، یعنی بازار دچار حباب شده.

دیدگاه خود را به اشتراک بگذارید