صندوقهای سرمایهگذاری زیر نظر سازمان بورس و اوراق بهادار فعالیت میکنند و براساس نوع صندوق، سرمایه افراد را در داراییهای مشخصی مانند سهام، طلا و اوراق با درآمد ثابت قرار میدهند. البته این موضوع به معنای سود قطعی نیست؛ بلکه شما به اندازه سهم خود، در سود و زیان صندوق شریک هستید.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
برای سرمایهگذاری در بازارهای مالی، همیشه لازم نیست که خودتان سهام، طلا یا اوراق بهادار بخرید. روش دیگری هم وجود دارد که در آن، سرمایه خود را در اختیار یک صندوق سرمایهگذاری قرار میدهید تا توسط افراد متخصص مدیریت شود. یعنی چه؟ فرض کنید ۱۰ میلیون تومان سرمایه دارید و میخواهید بخشی از آن را وارد بورس کنید، مقداری طلا بخرید و باقی آن را در داراییهای کمریسکتر قرار دهید. بهجای اینکه خودتان این داراییها را انتخاب و مدیریت کنید، میتوانید واحدهای یک صندوق سرمایهگذاری را بخرید.
در این مقاله بهصورت کامل توضیح دادهایم که صندوق سرمایهگذاری چیست، چطور کار میکند و چه انواعی دارد. همچنین تفاوت صندوقهای قابل معامله و صدور و ابطالی، مزایا و ریسکها و روش خرید واحدهای صندوق را بررسی کردهایم.
صندوق سرمایهگذاری چیست؟
صندوق سرمایهگذاری یک نهاد مالی تحت نظارت سازمان بورس است که سرمایه افراد مختلف را جمعآوری میکند و براساس قوانین مشخص، آن را در داراییهایی مانند سهام، اوراق بهادار، طلا و سایر ابزارهای مالی قرار میدهد. مدیریت این سرمایه نیز بر عهده افراد متخصص است.
برای درک بهتر مفهوم صندوق سرمایهگذاری، تصور کنید هزار نفر تصمیم گرفتهاند وارد بازار بورس شوند. هرکدام از این افراد ۱۰ میلیون تومان سرمایه دارند؛ یعنی در مجموع ۱۰ میلیارد تومان پول جمع شده است. حال بهجای اینکه هر نفر بهصورت جداگانه سهام بخرد و بازار را تحلیل کند، این سرمایه وارد یک صندوق میشود و مدیر صندوق با آن سبدی از داراییهای مختلف تشکیل میدهد.
اما سهم هر فرد چطور مشخص میشود؟
سرمایه صندوق به واحدهایی تقسیم میشود که به آنها «واحد سرمایهگذاری» میگویند. هر فرد به اندازه پولی که وارد صندوق کرده، صاحب تعدادی از این واحدها خواهد شد. حال با افزایش یا کاهش ارزش داراییهای صندوق، ارزش واحدهای شما هم تغییر میکند.
به این ساختار، صندوق سرمایهگذاری مشترک نیز گفته میشود؛ زیرا پول سرمایهگذاران در یک مجموعه جمع شده و در داراییهای مشخصی سرمایهگذاری میشود.
نکته مهم این است که خرید واحد صندوق به معنای تضمین سود نیست. حتی اگر سرمایه شما توسط متخصصان مدیریت شود، باز هم احتمال کاهش ارزش داراییها وجود دارد. میزان این ریسک هم به نوع صندوق و ترکیب داراییهای آن بستگی دارد.
صندوق سرمایهگذاری چگونه کار میکند؟
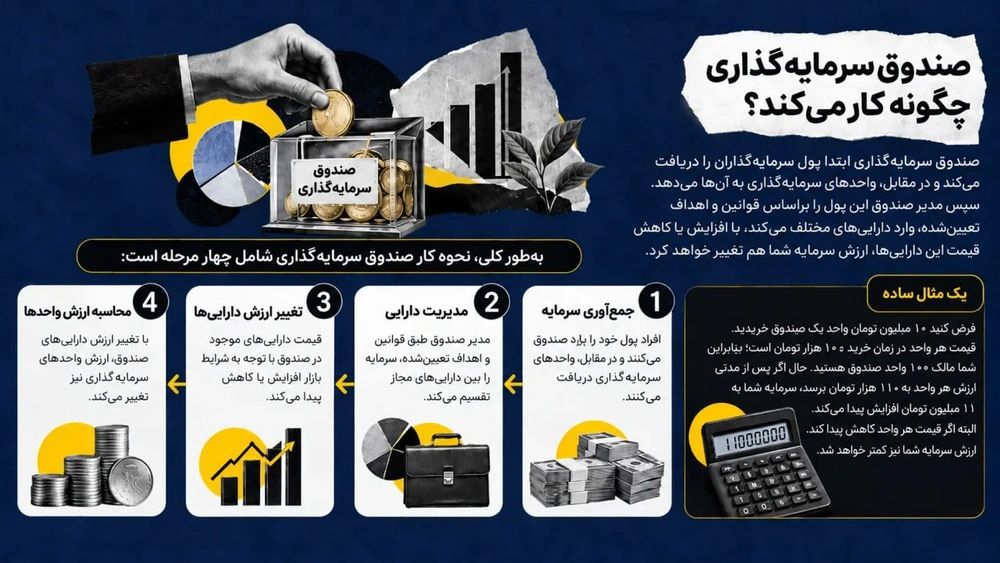
صندوق سرمایهگذاری ابتدا پول سرمایهگذاران را دریافت میکند و در مقابل، واحدهای سرمایهگذاری به آنها میدهد. سپس مدیر صندوق این پول را براساس قوانین و اهداف تعیینشده، وارد داراییهای مختلف میکند. با افزایش یا کاهش قیمت این داراییها، ارزش سرمایه شما هم تغییر خواهد کرد.
فرض کنید ۱۰ میلیون تومان واحد یک صندوق خریدهاید. قیمت هر واحد در زمان خرید ۱۰۰ هزار تومان است؛ بنابراین شما مالک ۱۰۰ واحد صندوق هستید. حال اگر پس از مدتی ارزش هر واحد به ۱۱۰ هزار تومان برسد، سرمایه شما به ۱۱ میلیون تومان افزایش پیدا میکند. البته اگر قیمت هر واحد کاهش پیدا کند، ارزش سرمایه شما نیز کمتر خواهد شد.
بهطور کلی، نحوه کار صندوق سرمایهگذاری شامل چهار مرحله است:
- جمعآوری سرمایه: افراد پول خود را وارد صندوق میکنند و در مقابل، واحدهای سرمایهگذاری دریافت میکنند.
- مدیریت دارایی: مدیر صندوق طبق قوانین و اهداف تعیینشده، سرمایه را بین داراییهای مجاز تقسیم میکند.
- تغییر ارزش داراییها: قیمت داراییهای موجود در صندوق با توجه به شرایط بازار افزایش یا کاهش پیدا میکند.
- محاسبه ارزش واحدها: با تغییر ارزش داراییهای صندوق، ارزش واحدهای سرمایهگذاری نیز تغییر میکند.
اما مدیر صندوق نمیتواند هر دارایی که خواست بخرد. هر صندوق دو سند مهم به نام «امیدنامه» و «اساسنامه» دارد. امیدنامه مشخص میکند که صندوق با چه هدفی فعالیت میکند، مجاز به خرید چه داراییهایی است و چه شرایطی دارد. اساسنامه نیز چارچوب حقوقی و قوانین اصلی فعالیت صندوق را تعیین میکند.
این اسناد به همراه گزارشهای عملکرد صندوقها در سایت سازمان بورس در دسترس هستند.
از طرفی، برای اینکه بدانید داراییهای صندوق چقدر ارزش دارند، باید با مفهوم ارزش خالص دارایی (NAV) صندوق آشنا باشید. این شاخص از اختلاف ارزش کل داراییها و بدهیهای صندوق به دست میآید و مبنای محاسبه ارزش خالص هر واحد سرمایهگذاری است.
موضوع مهم دیگر، کارمزد صندوقهای سرمایهگذاری است. خرید، فروش و مدیریت دارایی در صندوقها میتواند هزینههایی داشته باشد که روی بازده نهایی سرمایه شما تاثیر میگذارد. میزان این هزینهها نیز در اسناد هر صندوق مشخص میشود.
انواع صندوقهای سرمایهگذاری کداماند؟
همه صندوقهای سرمایهگذاری شبیه یکدیگر نیستند. بعضی از آنها بیشتر سرمایه خود را وارد بازار سهام میکنند، برخی در طلا سرمایهگذاری میکنند و گروهی دیگر سراغ اوراق با درآمد ثابت میروند. حتی نحوه خرید و فروش واحدهای صندوقها هم با یکدیگر متفاوت است.
برای شناخت انواع صندوقهای سرمایهگذاری باید دو موضوع را از هم جدا کنید:
- شیوه معامله: اینکه واحدهای صندوق را چطور میخرید یا میفروشید.
- نوع دارایی: اینکه سرمایه صندوق در چه داراییهایی قرار میگیرد.
مثلا صندوق طلا به شما میگوید که سرمایه صندوق در چه بازاری قرار دارد؛ اما قابل معامله بودن یک صندوق، روش خرید و فروش واحدهای آن را مشخص میکند.
صندوق صدور و ابطال و صندوق قابل معامله چه فرقی دارند؟
صندوقهای سرمایهگذاری از نظر شیوه خرید و فروش به دو دسته صدور و ابطالی و قابل معامله در بورس (ETF) تقسیم میشوند.
در صندوقهای صدور و ابطالی، شما مستقیما از طریق مسیر اعلامشده توسط صندوق درخواست خرید واحد میدهید. به ایجاد واحدهای جدید برای سرمایهگذار «صدور» میگویند. زمانی هم که بخواهید سرمایه خود را خارج کنید، درخواست ابطال واحدها را ثبت میکنید.
در مقابل، صندوق قابل معامله (ETF) مانند سهام در بازار بورس خرید و فروش میشود. یعنی میتوانید از طریق سامانه معاملات کارگزاری، واحدهای صندوق را بخرید یا بفروشید. قیمت معامله نیز تحت تاثیر عرضه و تقاضای بازار قرار دارد.
برای اینکه تفاوت این دو روش را بهتر بشناسید، جدول زیر را ببینید:
| معیار مقایسه | صندوق صدور و ابطال | صندوق قابل معامله (ETF) |
|---|---|---|
| روش خرید و فروش | ثبت درخواست صدور یا ابطال واحد | معامله واحدها در بورس |
| محل خرید | مسیر اعلامشده توسط صندوق | سامانه معاملاتی کارگزاری |
| نحوه قیمتگذاری | براساس سازوکار ارزشگذاری واحدهای صندوق | قیمت بازار تحت تاثیر عرضه و تقاضا |
| شرایط ورود | ثبتنام و احراز هویت طبق مقررات صندوق | دسترسی به معاملات بازار سرمایه |
بنابراین اگر میخواهید مانند سهام، واحدهای صندوق را در بورس معامله کنید، ETF میتواند گزینه مناسبی برای بررسی باشد. اما اگر ترجیح میدهید خرید و فروش شما مستقیما از طریق خود صندوق انجام شود، باید سراغ صندوقهای صدور و ابطالی بروید.
صندوقها بر اساس نوع دارایی چه انواعی دارند؟
حالا که تفاوت روش معامله صندوقها را شناختید، نوبت به بررسی داراییهای آنها میرسد. این موضوع اهمیت زیادی دارد؛ زیرا نوع دارایی صندوق تا حد زیادی تعیین میکند که سرمایه شما در معرض چه میزان ریسکی قرار میگیرد.
مثلا صندوقی که بیشتر دارایی خود را وارد سهام میکند، معمولا نوسان بیشتری نسبت به صندوقی دارد که روی اوراق با درآمد ثابت متمرکز است.
انواع صندوقهای سرمایهگذاری براساس نوع دارایی به شکل زیر هستند:
| نوع صندوق | محل سرمایهگذاری | ریسک نسبی |
|---|---|---|
| صندوق درآمد ثابت | بیشتر در اوراق با درآمد ثابت و سایر داراییهای مجاز | کمتر |
| صندوق سهامی | عمدتا در سهام شرکتهای بورسی | بیشتر |
| صندوق مختلط | ترکیبی از سهام و داراییهای با درآمد ثابت | متوسط |
| صندوق طلا | طلا و اوراق بهادار مبتنی بر طلا | متوسط تا بیشتر |
| صندوق اهرمی | داراییهایی مانند سهام، با ساختارهای متفاوت ریسک و بازده | بیشتر |
| صندوق بازارگردانی | داراییهای مشخص با هدف کمک به نقدشوندگی آنها | وابسته به ساختار صندوق |
| صندوق املاک و مستغلات | داراییها یا حقوق مرتبط با املاک و مستغلات | متوسط |
| صندوق پروژه | تامین مالی یک پروژه مشخص | بیشتر |
| صندوق در صندوق | واحدهای سایر صندوقهای سرمایهگذاری | وابسته به ترکیب صندوق |
صندوق مختلط چیست؟
این صندوق سرمایه خود را بین چند نوع دارایی مانند سهام و اوراق با درآمد ثابت تقسیم میکند. یعنی بهجای تمرکز روی یک بازار، ترکیبی از داراییها را در سبد خود دارد. البته درصد دقیق هر دارایی به امیدنامه همان صندوق بستگی دارد.
صندوق کالایی چیست؟
صندوقهای کالایی در کالاها یا اوراق مبتنی بر آنها سرمایهگذاری میکنند. یکی از نمونههای شناختهشده این دسته، صندوقهای طلا هستند. استقبال از این صندوقها طی سالهای اخیر افزایش یافته است؛ بهطوری که طبق گزارش پایگاه خبری بازار سرمایه ایران (سنا)، در ۸ مهر ۱۴۰۵ خالص ارزش دارایی صندوقهای طلای فعال در بورس کالای ایران از هزار همت عبور کرد. هر همت معادل هزار میلیارد تومان است.
صندوق پروژه چیست؟
فرض کنید قرار است یک پروژه ساختمانی یا صنعتی اجرا شود و برای تامین مالی آن به سرمایه نیاز باشد. صندوق پروژه میتواند سرمایه افراد مختلف را جمعآوری کرده و براساس چارچوب مشخص، در همان پروژه سرمایهگذاری کند. به همین دلیل، سود و زیان این صندوق ارتباط زیادی با موفقیت یا شکست پروژه خواهد داشت.
صندوق در صندوق چیست؟
در این روش، صندوق بهجای اینکه بخش اصلی سرمایه را مستقیما وارد سهام یا اوراق کند، واحدهای صندوقهای سرمایهگذاری دیگر را میخرد. یعنی شما با خرید یک صندوق، بهصورت غیرمستقیم در چند صندوق دیگر سرمایهگذاری میکنید.
سرمایهگذاری در صندوق چه مزایا و ریسکهایی دارد؟
مهمترین مزیت صندوق سرمایهگذاری این است که برای ورود به بازارهای مالی، نیازی ندارید شخصا تمام داراییها را بررسی و مدیریت کنید. اما آیا این موضوع به معنای حذف ریسک سرمایهگذاری است؟ خیر.
صندوقها هم مانند سایر روشهای سرمایهگذاری ممکن است سود یا زیان داشته باشند. تفاوت اصلی در این است که مدیریت سرمایه توسط افراد متخصص و در چارچوب قوانین مشخص انجام میشود.
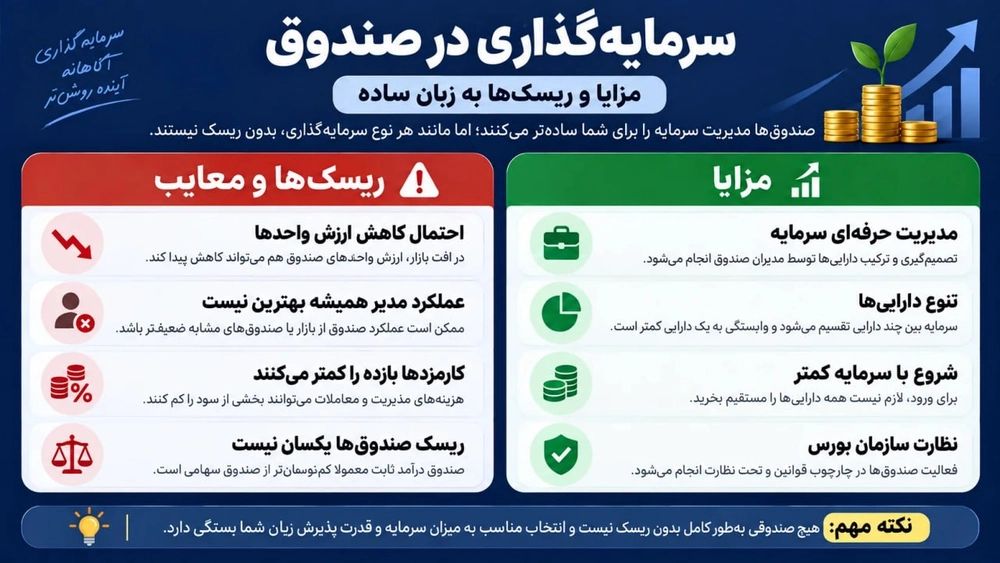
از جمله مزایای سرمایهگذاری در صندوق میتوان به موارد زیر اشاره کرد:
- مدیریت حرفهای سرمایه: انتخاب داراییها، بررسی شرایط بازار و تغییر ترکیب سرمایه بر عهده مدیران صندوق است.
- تنوع داراییها: سرمایه شما میتواند بین چند دارایی مختلف تقسیم شود. به این ترتیب، وابستگی سرمایه به عملکرد یک دارایی کاهش پیدا میکند.
- شروع با سرمایه کمتر: برای داشتن سهمی از یک سبد متنوع، لازم نیست تمام داراییهای آن را بهصورت مستقیم خریداری کنید.
- نظارت سازمان بورس: صندوقهای سرمایهگذاری براساس قوانین مشخص فعالیت میکنند و تحت نظارت سازمان بورس و اوراق بهادار قرار دارند.
اما در مقابل، معایب و ریسکهایی هم وجود دارد. مثلا اگر صندوق سهامی خریده باشید و بازار بورس با ریزش شدیدی مواجه شود، ارزش واحدهای شما نیز ممکن است کاهش پیدا کند.
از طرفی، مدیر صندوق هم همیشه نمیتواند بهترین تصمیم را بگیرد. حتی ممکن است عملکرد یک صندوق از شاخص بازار یا صندوقهای مشابه ضعیفتر باشد. هزینههای مدیریت و کارمزدها نیز میتوانند بخشی از بازده سرمایه شما را کاهش دهند.
نکته مهم این است که ریسک تمام صندوقها یکسان نیست. مثلا صندوقهای درآمد ثابت معمولا نوسان کمتری نسبت به صندوقهای سهامی دارند؛ اما این موضوع به معنای تضمین کامل اصل سرمایه یا سود نیست.
اگر قصد ورود به بازار سرمایه را دارید، شناخت ریسکهای سرمایهگذاری در بورس و نحوه شروع با سرمایه کم به شما کمک میکند تا با توجه به میزان سرمایه و قدرت پذیرش زیان، تصمیم مناسبتری بگیرید.
صندوق سرمایهگذاری را چطور میشود خرید؟
برای خرید واحدهای صندوق سرمایهگذاری، ابتدا باید نوع صندوق موردنظرتان را انتخاب کنید. سپس با توجه به اینکه صندوق قابل معامله است یا از طریق صدور و ابطال فعالیت میکند، مراحل خرید را انجام دهید.
در بازار سرمایه ایران، ثبتنام و احراز هویت در سامانه سجام از مراحل اصلی ورود به این بازار است. برای خرید ETFها نیز به دسترسی معاملاتی از طریق کارگزاری نیاز دارید.
اگر هنوز با این مراحل آشنا نیستید، شناخت کد بورسی و نحوه ثبتنام در سجام نقطه شروع مناسبی است.
مراحل کلی خرید صندوق سرمایهگذاری به شکل زیر است:
- ثبتنام و احراز هویت: ابتدا مراحل موردنیاز در سامانه سجام و کارگزاری یا صندوق موردنظر را انجام دهید.
- انتخاب نوع صندوق: مشخص کنید که قصد سرمایهگذاری در صندوق طلا، درآمد ثابت، سهامی یا سایر صندوقها را دارید.
- بررسی امیدنامه و اساسنامه: قوانین صندوق، نوع داراییها، میزان ریسک و شرایط فعالیت را بررسی کنید.
- خرید واحدهای سرمایهگذاری: با توجه به نوع صندوق، از طریق سامانه کارگزاری یا مسیر صدور واحدها، درخواست خرید خود را ثبت کنید.
- بررسی شرایط فروش و برداشت: پیش از خرید، کارمزدها، زمان تسویه و نحوه خارج کردن سرمایه را بررسی کنید.
مثلا اگر قصد خرید واحدهای یک صندوق طلای قابل معامله را داشته باشید، پس از دریافت دسترسی معاملاتی، میتوانید نماد صندوق را در سامانه کارگزاری جستوجو کرده و سفارش خرید ثبت کنید.
اما برای صندوقهای صدور و ابطالی، مسیر خرید متفاوت است و باید از طریق روش اعلامشده توسط صندوق اقدام کنید.
در هر دو روش، پیش از خرید باید بدانید نحوه خرید صندوق سرمایهگذاری و شرایط فروش آن چگونه است. اگر هنوز نوع صندوق خود را انتخاب نکردهاید، راهنمای شروع سرمایهگذاری در صندوق میتواند به مشخص کردن مسیر ورود شما کمک کند.
صندوق سرمایهگذاری بهتر است یا سپرده بانکی؟
برای پاسخ به این سوال، ابتدا باید مشخص کنید که هدفتان از سرمایهگذاری چیست. آیا میخواهید پول خود را با کمترین نوسان ممکن نگهداری کنید، یا اینکه برای کسب بازده بالاتر، حاضر به پذیرش ریسک بیشتری هستید؟
سپرده بانکی و صندوق سرمایهگذاری دو روش متفاوت برای مدیریت پول هستند. در سپرده بانکی، بانک براساس شرایط حساب و قرارداد سپرده به شما سود پرداخت میکند. اما در صندوق سرمایهگذاری، بازده شما به داراییهای صندوق و تغییر ارزش آنها بستگی دارد.
مثلا فرض کنید ۱۰۰ میلیون تومان سرمایه دارید. اگر این پول را وارد سپرده بانکی کنید، سود آن براساس نرخ و شرایط تعیینشده بانک محاسبه میشود. اما اگر با همین پول واحدهای یک صندوق سهامی بخرید، ممکن است در یک دوره رشد بیشتری تجربه کنید و در دورهای دیگر با کاهش ارزش سرمایه مواجه شوید.
مقایسه صندوق سرمایهگذاری و سپرده بانکی به شکل زیر است:
| معیار مقایسه | صندوق سرمایهگذاری | سپرده بانکی |
|---|---|---|
| بازده | وابسته به نوع صندوق و عملکرد داراییها | براساس شرایط سپرده تعیین میشود |
| نوسان | بسته به نوع صندوق متفاوت است | معمولا نوسان قیمت بازار ندارد |
| ریسک | متناسب با نوع دارایی و ساختار صندوق | وابسته به شرایط بانک و نوع سپرده |
| مناسب برای | افراد با اهداف و سطوح مختلف ریسکپذیری | افرادی که به دنبال سود قراردادی و پیشبینیپذیری بیشتر هستند |
بنابراین نمیتوان گفت صندوق سرمایهگذاری همیشه بهتر از سپرده بانکی است یا برعکس. برای تصمیمگیری میان صندوق سرمایهگذاری و سپرده بانکی باید میزان ریسکپذیری، مدت سرمایهگذاری و نیاز خود به نقدینگی را در نظر بگیرید.
همچنین بررسی سود سپرده بانکی در کنار بازده و ریسک صندوقهای مختلف، دید بهتری برای مقایسه این دو روش به شما میدهد.
کدام صندوق سرمایهگذاری برای من مناسب است؟
برای انتخاب صندوق سرمایهگذاری، فقط نباید به میزان سود گذشته آن توجه کنید. اینکه یک صندوق طی یک سال گذشته بازده بالایی داشته، به این معنا نیست که در سال آینده هم همان عملکرد را تکرار میکند.
قبل از انتخاب صندوق باید به سه سوال مهم پاسخ دهید:
- چه زمانی به پول خود نیاز دارید؟ اگر قرار است چند ماه دیگر از سرمایه خود استفاده کنید، باید نقدشوندگی و میزان نوسان صندوق را جدیتر بررسی کنید.
- چقدر تحمل زیان دارید؟ آیا میتوانید کاهش موقت ارزش سرمایه خود را تحمل کنید، یا با کوچکترین ریزش قیمت نگران میشوید؟
- میخواهید در چه داراییهایی سرمایهگذاری کنید؟ آیا به بازار سهام علاقه دارید، به دنبال سرمایهگذاری در طلا هستید یا ترجیح میدهید سهم بیشتری از سرمایه شما در داراییهای کمنوسان قرار بگیرد؟
برای مثال، تصور کنید ۵۰ میلیون تومان پسانداز دارید و قرار است شش ماه دیگر از آن برای یک هزینه ضروری استفاده کنید. در این شرایط، انتخاب صندوقی با نوسانات شدید میتواند ریسک زیادی داشته باشد؛ زیرا ممکن است درست زمانی که به پول نیاز دارید، ارزش سرمایه شما کاهش پیدا کرده باشد.
اما اگر قصد دارید برای چند سال سرمایهگذاری کنید و توانایی تحمل نوسانات بازار را دارید، میتوانید صندوقهایی با ترکیب دارایی متفاوت را نیز بررسی کنید.
پس از مشخص کردن اهداف، نوبت به بررسی امیدنامه، اساسنامه و گزارش عملکرد صندوق میرسد. با مطالعه این اسناد متوجه میشوید سرمایه صندوق در چه داراییهایی قرار دارد، عملکرد گذشته آن چگونه بوده و چه قوانینی برای مدیریت سرمایه وجود دارد.
در واقع، انتخاب بهترین صندوق سرمایهگذاری به شرایط خودتان بستگی دارد. صندوقی که برای یک فرد با سرمایه بلندمدت مناسب است، لزوما انتخاب درستی برای فردی با اهداف کوتاهمدت نخواهد بود.
برای دیدن صندوقها و محاسبه هزینهها کجا برویم؟
بعد از انتخاب نوع صندوق، باید قیمت واحدها، ترکیب دارایی، گزارش عملکرد و هزینههای آن را بررسی کنید. برای این کار منابع و ابزارهای مختلفی در دسترس هستند.
مثلا با بررسی قیمت صندوقهای سرمایهگذاری میتوانید اطلاعات مربوط به واحدهای صندوقها را مشاهده و مقایسه کنید. اگر هم قصد ورود به بازار طلا را دارید، قیمت صندوقهای طلا به شما کمک میکند وضعیت صندوقهای مرتبط با این بازار را بررسی کنید.
برای مشاهده اسناد رسمی، امیدنامه، اساسنامه و گزارشهای عملکرد نیز میتوانید به سایت سازمان بورس مراجعه کنید.
موضوع مهم دیگر، هزینه معاملات است. تصور کنید قصد دارید ۲۰ میلیون تومان واحد یک صندوق بخرید و پس از مدتی آن را بفروشید. برای اینکه بدانید مجموع هزینه این معاملات چقدر خواهد بود، میتوانید از ابزار محاسبه کارمزد استفاده کنید.
همچنین اگر میخواهید نتیجه سرمایهگذاری خود را در شرایط مختلف بررسی کنید، محاسبه سود و زیان سرمایهگذاری به شما کمک میکند سناریوهای فرضی را محاسبه کنید.
البته این ابزارها قیمت آینده یا سود قطعی را پیشبینی نمیکنند؛ بلکه براساس اطلاعاتی که خودتان وارد میکنید، نتیجه محاسبات را نشان میدهند.
جمعبندی
صندوق سرمایهگذاری یکی از روشهای ورود غیرمستقیم به بازارهای مالی است که در آن، سرمایه افراد مختلف جمعآوری شده و توسط مدیران متخصص در داراییهایی مانند سهام، اوراق با درآمد ثابت و طلا سرمایهگذاری میشود. شما نیز به اندازه تعداد واحدهایی که خریدهاید، در سود و زیان صندوق شریک خواهید بود.
صندوقهای سرمایهگذاری از نظر شیوه معامله به دو دسته صدور و ابطالی و قابل معامله در بورس تقسیم میشوند. از نظر نوع دارایی هم صندوقهای درآمد ثابت، سهامی، مختلط، طلا، اهرمی و انواع دیگری وجود دارند که هرکدام سطح متفاوتی از ریسک و بازده را دارند.
بنابراین پیش از خرید واحدهای یک صندوق، باید مشخص کنید که هدف شما چیست، چقدر ریسک را میپذیرید و تا چه زمانی به سرمایه خود نیاز ندارید. بررسی امیدنامه، گزارش عملکرد، میزان کارمزد و شرایط فروش نیز اهمیت زیادی دارد.
در نهایت، صندوق سرمایهگذاری میتواند مدیریت دارایی را برای شما سادهتر کند؛ اما قرار نیست تمام ریسکهای بازار را از بین ببرد. انتخاب درست زمانی اتفاق میافتد که نوع صندوق با اهداف مالی و شرایط سرمایهگذاری شما هماهنگ باشد.
سوالات متداول
چه نهادی بر صندوقهای سرمایهگذاری نظارت میکند؟
سازمان بورس و اوراق بهادار مسئول نظارت بر صندوقهای سرمایهگذاری در ایران است. این صندوقها باید طبق قوانین مشخص فعالیت کنند و اطلاعاتی مانند امیدنامه، اساسنامه و گزارشهای عملکرد آنها در دسترس سرمایهگذاران قرار داشته باشد.
با چه مبلغی میشود در صندوق سرمایهگذاری کرد؟
حداقل مبلغ موردنیاز به نوع صندوق و شرایط آن بستگی دارد. در صندوقهای صدور و ابطالی، حداقل سرمایه از طریق مقررات و امیدنامه صندوق مشخص میشود. در صندوقهای قابل معامله نیز قیمت واحدها و مقررات معاملات اهمیت دارد. بنابراین میتوان در بسیاری از صندوقها با سرمایه نسبتا کم شروع کرد.
صندوق سرمایهگذاری با صندوق قرضالحسنه یا صندوق بازنشستگی فرق دارد؟
بله. صندوق سرمایهگذاری پول افراد را در داراییهای مالی مانند سهام و اوراق بهادار سرمایهگذاری میکند. صندوق قرضالحسنه با هدف ارائه تسهیلات و وام فعالیت دارد و صندوق بازنشستگی نیز برای تامین منابع مالی دوران بازنشستگی طراحی شده است. بنابراین ساختار، هدف و نحوه فعالیت این سه نوع صندوق با یکدیگر متفاوت است.

دیدگاه خود را به اشتراک بگذارید