مالیات بر ارث براساس نوع دارایی و طبقۀ وراث تعیین میشود. بستهبه نوع دارایی، نرخ پایۀ این مالیات از ۰.۷۵ درصد تا ۱۰ درصد متغیر است و طبقۀ وراث هم میتوانند نرخ را بالاتر ببرند. اظهارنامۀ مالیاتی را باید طی یک سال پساز تاریخ فوت متوفی ثبت کنید. علاوهبر این، به خاطر داشته باشید که بدون دریافت گواهی مالیات بر ارث، انتقال مال به وراث قانونی نیست.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
اگر عزیزی را از دست دادهاید و حالا باید به مسئلۀ انتقال اموال رسیدگی کنید، احتمالاً این سوألها برایتان پیش میآید؛ مالیات بر ارث برای چه اموالی اعمال میشود، نرخ مالیات چقدر است و تا چه زمانی برای ارسال اظهارنامه و پرداخت مالیات فرصت دارید؟ در این مطلب به اموال مشمول مالیات، نرخ مالیات هر مال، طبقههای وراث، و مهلت و روش ارسال اظهارنامه میپردازیم. با یک نمونۀ فرضی هم روش محاسبۀ مالیافت را شفاف میکنیم.
مالیات بر ارث چیست و به چه اموالی تعلق میگیرد؟
طبق مادۀ ۱۷ قانون مالیاتهای مستقیم، مالیات بر ارث مالیاتی است که به اموال و داراییهای بهجامانده از متوفی (ماترک) تعلق میگیرد. این قانون هم فوت واقعی و هم فوت فرضی را شامل میشود.
فوت فرضی معمولاً به وضعیتی اطلاق میشود که در آن از غیبت یک شخص زمان زیادی گذشته و نشانهای از حیات او در دست نیست. در این شرایط، وراث میتوانند از دادگاه درخواست صدور حکم موت فرضی کنند.
متن فعلی مادۀ ۱۷ قانون مالیاتهای مستقیم در اصلاحیۀ ۳۱ تیر ۱۳۹۴ بازنویسی شده و از ۱ فروردین ۱۳۹۵ لازمالاجرا شده. برای متوفیانی که از این تاریخ به بعد فوت کردهاند همین مادۀ ۱۷ ملاک است.
قانون مالیات بر ارث داراییهای مشمول مالیات را به شش دستۀ زیر تقسیم کرده:
- سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار
- سهام، سهمالشرکه و حق تقدم آنها
- انواع وسایل نقلیۀ موتوری، زمینی، دریایی و هوایی
- املاک و حق واگذاری محل (سرقفلی)
- اموال و داراییهای تعلق به متوفی ایرانی در خارج از کشور
- حقالامتیاز و سایر اموال و حقوق مالی
مالیات بر ارث چقدر است و هر طبقه از وراث چند درصد میپردازد؟
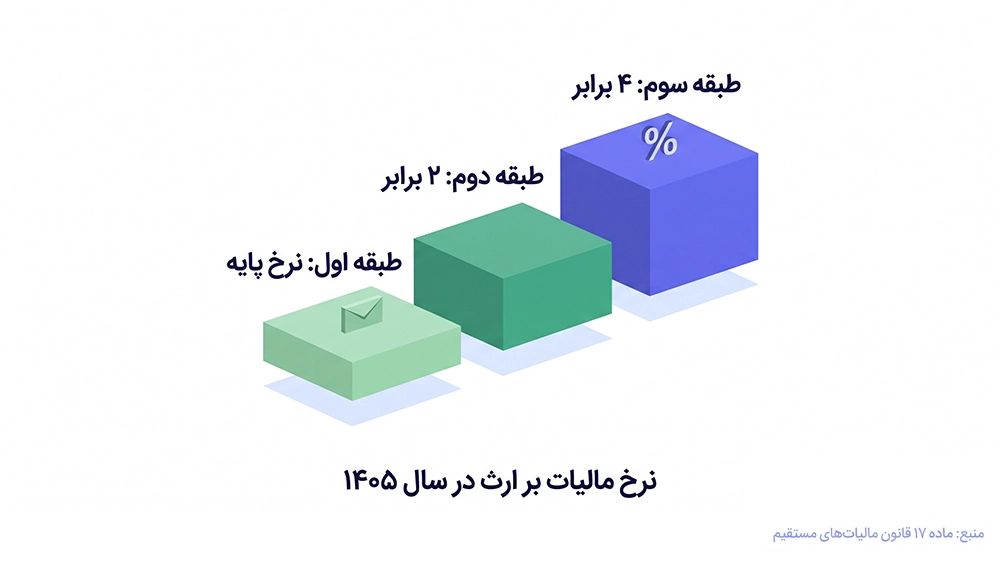
نرخ مالیات بر ارث به نوع دارایی و طبقۀ وراث بستگی دارد. نرخ طبقۀ اول از ۰٫۷۵ درصد برای سهام بورسی شروع میشود و تا ۷٫۵ درصد برای ملک و حتی ۱۰ درصد برای سایر اموال میرسد. تبصرۀ ۲ مادۀ ۱۷ قانون مالیاتهای مستقیم این نرخها را برای طبقۀ دوم ۳ برابر و برای طبقۀ سوم ۴ برابر تعیین کرده است.
طبقات وراث به سه دسته تقسیم میشوند: طبقۀ اول شامل پدر، مادر، همسر، فرزندان و نوهها، طبقۀ دوم شامل اجداد، برادر، خواهر و فرزندان آنها و طبقۀ سوم شامل عمو، عمه، دایی، خاله و فرزندانشان است.
در جدول زیر، نرخ مالیات بر ارث براساس طبقۀ وراث و نوع دارایی را ببینید.
| نوع دارایی | مبنا | طبقۀ اول | طبقۀ دوم | طبقۀ سوم | بند مادۀ ۱۷ |
|---|---|---|---|---|---|
| سپردۀ بانکی و اوراق بهادار | ارزش دارایی یا سود در تاریخ انتقال | ۳٪ | ۶٪ | ۱۲٪ | بند ۱ |
| سهام بورسی | ارزش سهام در تاریخ انتقال | ۰٫۷۵٪ | ۱٫۵٪ | ۳٪ | بند ۲ |
| سهام غیربورسی | ارزش اسمی در تاریخ انتقال | ۶٪ | ۱۲٪ | ۲۴٪ | بند ۲ |
| خودرو و وسایل نقلیه | بهای اعلامی سازمان امور مالیاتی | ۲٪ | ۴٪ | ۸٪ | بند ۴ |
| ملک | ارزش معاملاتی ملک در تاریخ انتقال | ۷٫۵٪ | ۱۵٪ | ۳۰٪ | بند ۵ |
| حق واگذاری محل (سرقفلی) | ارزش روز حق واگذاری در تاریخ انتقال | ۳٪ | ۶٪ | ۱۲٪ | بند ۵ |
| اموال متوفی در خارج از کشور | ارزش خالص پساز کسر مالیات ارثِ همان کشور | ۱۰٪ | ۲۰٪ | ۴۰٪ | بند ۶ |
| سایر اموال و حقوق مالی | ارزش روز دارایی | ۱۰٪ | ۲۰٪ | ۴۰٪ | بند ۳ |
مالیات بر ارث ملک و سرقفلی چند درصد است؟
مالیات بر ارث ملک برای وراث طبقۀ اول ۷٫۵ درصد ارزش معاملاتی آن است، درحالیکه نرخ مالیات حق واگذاری محل یا سرقفلی برای همین طبقه ۳ درصد ارزش روز تعیین شده. این مالیات انواع ملک ازجمله زمین، خانه، آپارتمان و مغازه را در بر میگیرد.
ازآنجاکه مبنای مالیات بر ارث ملک ارزش معاملاتی آن در زمان انتقال است، تأخیر در ثبت انتقال میتواند هزینۀ مالیات را بالا ببرد. براساس مادۀ ۶۴ قانون مالیاتهای مستقیم، ارزش معاملاتی املاک هر سال ۲ واحد درصد افزایش پیدا میکند تا به ۲۰ درصد میانگین قیمت روز منطقه برسد.
مالیات بر ارث حساب بانکی و سهام چقدر است؟
سپردههای بانکی برای وراث طبقۀ اول مشمول ۳ درصد مالیات از موجودی و سود آن هستند. نرخ مالیات بر ارث سهام بورسی و فرابورسی برای این طبقه معادل ۰٫۷۵ درصد ارزش سهام در تاریخ انتقال است و برای سهام غیربورسی، ۶ درصد ارزش اسمیشان دریافت میشود.
معمولاً نیازی نیست مالیات بر ارث سپردۀ بانکی را جداگانه بپردازید. طبق تبصرۀ ۱ مادۀ ۳۴ قانون مالیاتهای مستقیم، سازمان امور مالیاتی این اختیار را به بانکها داده است که قبلاز انتقال سپردۀ متوفی به وراث، خودشان مالیات را محاسبه و کسر کنند.
سود سهام عدالت مالیات بر ارث دارد و نرخ ۳ درصد به آن تعلق میگیرد. بااینحال، خود سهام عدالت براساس قوانین مربوط به سهام بورسی یا غیربورسی (بند ۲ مادۀ ۱۷) مشمول مالیات میشود.
مالیات بر ارث خودرو و طلا چقدر است؟
مالیات بر ارث خودرو و سایر وسایل نقلیه معادل ۲ درصد بهای اعلامی سازمان امور مالیاتی در زمان انتقال است. نام طلا، سکه و جواهر بهطور صریح در هیچکدام از بندهای مادۀ ۱۷ نیامده است، اما طبق بند ۳ همین ماده، چنین اموالی در دستۀ «سایر اموال و حقوق مالی» قرار میگیرند و نرخ مالیاتشان ۱۰ درصد است. بااینحال توصیه میشود این موضوع را از سازمان امور مالیاتی بپرسید.
نمونۀ محاسبۀ مالیات بر ارث
فرض میکنیم متوفی در سال ۱۴۰۵ فوت کرده و وراث او همه از طبقه اول هستند. از او یک آپارتمان با ارزش معاملاتی ۴۰۰ میلیون تومان، سپردۀ بانکی ۵۰۰میلیونتومانی و یک خودرو با بهای اعلامی ۱ میلیارد بهجا مانده. مجموع مالیات این اموال ۶۵ میلیون تومان و ماترک خالص ۱ میلیارد و ۸۳۵ میلیون تومان میشود. نرخ و مبلغ دقیق مالیات هرکدام از آنها در جدول زیر آمده:
| دارایی | ارزش (تومان) | نرخ (طبقۀ اول) | مالیات (تومان) |
|---|---|---|---|
| آپارتمان | ۴۰۰ میلیون | ۷٫۵٪ | ۳۰ میلیون |
| سپردۀ بانکی | ۵۰۰ میلیون | ۳٪ | ۱۵ میلیون |
| خودرو | ۱ میلیارد | ۲٪ | ۲۰ میلیون |
| مجموع | ۱.۹ میلیارد | – | ۶۵ میلیون |
حالا فرض میکنیم متوفی ۱۰۰ میلیون تومان بدهی اثباتشده دارد. مادۀ ۲۶ قانون مالیاتهای مستقیم میگوید بدهی متوفی باید بهترتیب از اموال بند ۱ تا ۵ (شامل سپردههای بانکی، سهام، خودرو، ملک و سایر اموال) کسر شود. در این موقعیت، ۱۰۰ میلیون تومان از سپردۀ بانکی کسر میشود و ۴۰۰ میلیون تومان باقی میماند که با نرخ ۳ درصدی، ۱۲ میلیون تومان مالیات به آن تعلق میگیرد. مجموعاً مالیات پرداختی ۶۲ میلیون تومان و ماترک خالص ۱ میلیارد و ۷۳۸ میلیون تومان خواهد بود.
| دارایی | ارزش (تومان) | کسر بدهی | مبنای محاسبه | نرخ (طبقۀ اول) | مالیات (تومان) |
|---|---|---|---|---|---|
| آپارتمان | ۴۰۰ میلیون | – | ۴۰۰ میلیون تومان | ۷٫۵٪ | ۳۰ میلیون |
| سپردۀ بانکی | ۵۰۰ میلیون | ۱۰۰ میلیون تومان | ۴۰۰ میلیون تومان | ۳٪ | ۱۲ میلیون |
| خودرو | ۱ میلیارد | – | ۱ میلیارد تومان | ۲٪ | ۲۰ میلیون |
| مجموع | ۱.۹ میلیارد | ۱۰۰ میلیون | ۱.۸ میلیارد تومان | – | ۶۲ میلیون |
اگر بدهیها و سایر هزینههای متوفی بیشتر از کل ماترک باشد، مالیاتی به آن تعلق نمیگیرد و مالیات پرداختشده هم برگردانده میشود.
مهلت اظهارنامه و پرداخت مالیات بر ارث چقدر است؟
مادۀ ۲۶ قانون مالیاتهای مستقیم مهلت ارسال اظهارنامۀ مالیات بر ارث را یک سال پساز تاریخ فوت متوفی تعیین کرده است. اگر این مهلت را رعایت نکنید، دیگر امکان کسر بدهیهای ثابتشده، هزینههای کفنودفن و تعهدات شرعی از ماترک وجود نخواهد داشت. مالیات هر دارایی را هم باید در زمان انتقال پرداخت کنید.
مدارک لازم برای ثبت اظهارنامه
برای ثبت اظهارنامۀ مالیات ارث به مدارک زیر نیاز دارید:
- گواهی فوت
- اسناد مالکیت اموال و حقوق مالی متوفی
- اسناد بدهیها و مطالبات متوفی
- آخرین وصیتنامۀ متوفی (اگر وجود داشته باشد)
- وکالتنامه یا قیمنامه (اگر اظهارنامه را وکیل، قیم یا ولی ثبت کند)
چطور اظهارنامۀ مالیات بر ارث را ثبت کنیم؟
سازمان امور مالیاتی سامانۀ اظهارنامۀ الکترونیک ارث را برای ثبت غیرحضوری اظهارنامه در دسترس قرار داده است. در این سامانه میتوانید اظهارنامه را ثبت کنید و کد رهگیری بگیرید. پساز آن، باید با اصل مدارک برای رسیدگی به پرونده به ادارۀ امور مالیاتی بروید.
گواهی مالیات بر ارث چیست و چرا لازم است؟
گواهی مالیات بر ارث (مفاصاحساب) سندی است که ادارۀ امور مالیاتی پساز رسیدگی به پرونده و پرداخت مالیات صادر میکند. در مادۀ ۳۴ قانون مالیاتهای مستقیم آمده که هیچکدام از بانکها، ادارات ثبت، دفاتر اسناد رسمی، شرکتها، کارگزاریها و صندوقهای سرمایهگذاری حق انتقال اموال بدون این گواهی را ندارند. اگر نهادی این قانون را نادیده بگیرد، مسئولیت تضامنی خواهد داشت؛ یعنی در کنار وراث، مسئول پرداخت مالیات است و باید جریمهای معادل ۲ برابر مالیات همان مال هم بپردازد.
حتی اگر اموال متوفی مشمول مالیات نباشند، ادارۀ امور مالیاتی باید گواهی جداگانهای مبنیبر بلامانع بودن انتقال آنها صادر کند.
گواهی مالیات بر ارث را نباید با گواهی انحصار وراثت اشتباه بگیرید. گواهی انحصار وراثت تعداد، مشخصات هویتی و سهم وراث را مشخص میکند و مرجع صادرکنندۀ آن سازمان ثبت احوال است. اما گواهی مالیات بر ارث را ادارۀ امور مالیاتی برای تأیید تسویهحساب مالیاتی و صدور مجوز انتقال اموال به وراث صادر میکند.
چه اموالی از مالیات بر ارث معاف است؟
مادۀ ۲۴ قانون مالیاتهای مستقیم معافیت مالیات بر ارث را برای برخی از حقوق یا داراییها در نظر گرفته؛ ازجمله حقوق بازنشستگی و وظیفه، پسانداز و مزایای پایان خدمت، بیمۀ عمر، خسارت فوت و دیه، اثاث محل سکونت متوفی و اموال وقف، نذر یا حبسشده برای نهادهای مشخص قانونی. براساس مادۀ ۲۵ همین قانون، اموال شهدای انقلاب هم برای طبقههای اول و دوم از این معافیت برخوردارند.
فروش مال ارثی چه مالیاتی دارد؟
اگر بخواهید مال ارثی را به شخص دیگری بفروشید، بهجز مالیات بر ارث، باید مالیات نقلوانتقال را هم بپردازید. در تبصرۀ ۴ مادۀ ۱۷ قانون آمده که فروش ملک، خودرو یا سهام ارثی مشمول مالیات است و وراث موظفاند مالیات انتقال هر مال را هم بپردازند.
بیشتر بخوانید: مالیات ملک: خانۀ خالی، نقل و انتقال، اجاره و ارث
خود ارث ازآنجاکه «انتقال قهری» محسوب میشود، مالیات بر عایدی سرمایه ندارد؛ اما اگر وراث پساز به ارث بردن مال، آن را به شخص دیگری بفروشند، ممکن است مشمول مالیات شوند. در این موقعیت، دورۀ مالکیت از تاریخ فوت متوفی محاسبه میشود و ارزش دارایی در تاریخ فوت مبنای قیمت خرید قرار میگیرد.
برخلاف معاملههای عادی، اگر مال ارثی را طی یک سال یا کمتر از تاریخ فوت متوفی بفروشید، نرخ بالاتر مالیاتی شامل شما نمیشود.
ناگفته نماند که دریافت مالیات بر عایدی سرمایه به راهاندازی بستر اجرایی سامانۀ مؤدیان بستگی دارد. اگر این بستر راهاندازی شود، وزیر امور اقتصادی و دارایی باید این موضوع را ازطریق روزنامۀ رسمی اطلاعرسانی کند. بااینحال، حداقل تا زمان نگارش این مطلب هنوز این سامانه در دسترس قرار نگرفته است.
جمعبندی
مالیات بر ارث به داراییهای مختلف ازجمله ملک، خودرو، سرقفلی، سهام و سپردۀ بانکی تعلق میگیرد. برای ثبت درخواست و پیگیری مالیات میتوانید از سامانۀ اظهارنامۀ الکترونیک ارث استفاده کنید یا حضوری به ادارۀ امور مالیاتی بروید. پساز رسیدگی و پرداخت مالیات، گواهی مالیات بر ارث دریافت میکنید که پیششرط قانونی انتقال اموال متوفی به وراث است. اگر دربارۀ اموالی که نامشان صریحاً در متن قانون نیامده سوأل دارید، از ادارۀ امور مالیاتی یا مرکز پاسخگویی ۱۵۲۶ راهنمایی بگیرید.
سوالات متداول
مالیات بر ارث کسی که پیشاز سال ۱۳۹۵ فوت کرده چگونه حساب میشود؟
مالیات بر اث متوفیانی که پیشاز تاریخ ۱۳۹۵/۰۱/۰۱ فوت کردهاند، براساس قوانین قبلی محاسبه میشود و ارتباطی با مادۀ ۱۷ فعلی ندارد. نرخ مالیات و مهلت رسیدگی به این دست از پروندهها را میتوانید از ادارۀ امور مالیاتی یا مرکز پاسخگویی ۱۵۲۶ بپرسید.
بانک سپردۀ متوفی را بدون مالیات به وراث میدهد؟
خیر. طبق مادۀ ۳۴ قانون مالیاتهای مستقیم، بانک بدون گواهی پرداخت مالیات مجاز به انتقال سپردۀ بانکی به وراث نیست؛ اما سازمان امور مالیاتی میتواند بانک را موظف کند که ۳ درصد مالیات متعلق به طبقۀ اول وراث را از سپرده کسر کند و باقیمانده را به آنها بپردازد.
آیا مالی که با وصیت به کسی میرسد مالیات بر ارث دارد؟
بله. مادۀ ۳۸ قانون مالیاتهای مستقیم مشخص کرده مالی که با وصیت یا نذر به وراث میرسد هم مشمول مالیات است و نرخ آن براساس مادۀ ۱۷ تعیین میشود. مالی که به فردی غیر از وراث منتقل شود، در دستۀ «درآمدهای اتفاقی» قرار میگیرد و قواعد و نرخ مالیاتی متفاوتی دارد.

دیدگاه خود را به اشتراک بگذارید