وام بانکی پولی است که بانکها در قالب ۸ نوع قرارداد مشخص مانند مرابحه و قرضالحسنه، پس از تایید مدارک شغلی و دریافت تضامین معتبر به متقاضیان پرداخت میکنند. تاخیر در پرداخت اقساط این تسهیلات، علاوهبر مسدود کردن خدمات بانکی آینده و افت شدید رتبه اعتباری، مشمول جریمه دیرکرد روزشمار میشود.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
دریافت منابع مالی از شبکه بانکی، فرآیندی تخصصی است که به شناخت دقیق قوانین پولی، آگاهی از نحوه محاسبه واقعی سود و ارزیابی ریسکها نیاز دارد. وام بانکی صرفا یک دریافت نقدی ساده نیست، بلکه تعهدی حقوقی است که ناآگاهی از تبصرههای پنهان آن میتواند به بحرانهای نقدینگی منجر شود. در این راهنمای تحلیلی، ضمن بررسی جدیدترین بخشنامههای اعتباری سال ۱۴۰۵، فرمولهای کاربردی برای محاسبه دقیق اقساط و سود نهایی را در اختیار شما قرار میدهیم. با مطالعه این مرجع، توانایی سنجش توجیه اقتصادی و انتخاب هوشمندانه تسهیلات را پیش از امضای هرگونه قرارداد بهدست میآورید.
وام بانکی چیست و بانکها بر چه اساسی تسهیلات بانکی میدهند؟
وام بانکی پولی است که یک نهاد مالی در قالب قراردادی قانونی و زمانبندیشده به متقاضی تخصیص میدهد تا نیازهای مالی وی را تامین کند. بانکهای ایران بر اساس «قانون عملیات بانکی بدون ربا»، منابع مالی خود را بهعنوان پولِ بهرهدار قرض نمیدهند، بلکه این فرایند را در قالب قراردادهای شرعی و اقتصادی مشخص به انجام میرسانند.
دلیل وجود قراردادهای متنوع برای وامهای بانکی در ایران، تطابق با اصول اقتصاد اسلامی است. در این سیستم، عقود بانکی چارچوبهای قانونی و شرعی دقیقی هستند که نحوه تخصیص منابع، نوع مصرف پول، سود سپرده بانکی و نحوه تسویه نهایی بین بانک و مشتری را بهطور شفاف مشخص میکنند. بنابراین، هر قرارداد بانکی بسته به نوع نیاز متقاضی (خرید کالا، تجارت، تولید یا رفع نیازهای ضروری)، ضوابط متفاوتی برای میزان سود و شیوه بازپرداخت دارد.
تسهیلات به مجموع منابع مالی و اعتباری گفته میشود که بانکها برای تامین نیازهای نقدینگی، تولیدی یا خدماتی اشخاص حقیقی و حقوقی، با شرایط بازپرداخت مشخص در اختیار آنها قرار میدهند. اصطلاح «وام» در ادبیات بانکی ایران در واقع زیرمجموعهای از همین تسهیلات است.
انواع وام بانکی بر اساس قرارداد کداماند؟
انواع تسهیلات بانکی بر اساس قوانین پولی کشور به هشت قرارداد اصلی تقسیم میشوند که در ادامه آنها را معرفی میکنیم.
- قرضالحسنه: تسهیلاتی است که هیچگونه سود مازادی ندارد و متقاضی صرفا هزینه خدمات بانک را پرداخت میکند. در این نوع وام، وامگیرنده موظف است صرفا همان مقدار اصل پول را در بازه زمانی مشخصشده بازگرداند.
- مرابحه: طبق آنچه که در سایت بانک صادرات نیز تعریف شده، قراردادی است که در آن بانک کالا یا خدمتی را خریداری کرده و با افزودن مبلغی مشخص بهعنوان سود، آن را بهصورت نقد یا اقساط به مشتری واگذار میکند.
- جعاله: تعهدی قانونی که بر اساس آن، مبلغی برای انجام اموری مشخص مانند تعمیر، بازسازی، افزایش متراژ یا تکمیل ساختمان به گیرنده وام پرداخت میشود.
- مضاربه: یک قرارداد تجاری کوتاهمدت که در آن بانک صد درصد سرمایه را تامین میکند و مشتری با آن تجارت کرده و در نهایت سود حاصله بین طرفین تقسیم میشود.
- مشارکت مدنی: بانک برای انجام یک فعالیت اقتصادی، تولیدی، خدماتی، بازرگانی یا ساختوساز، بهصورت مشترک با یک شخص حقیقی یا حقوقی سرمایهگذاری میکند. در این نوع عقد، برخلاف وامهای معمولی که بانک مبلغی را با سود ثابت قرض میدهد، بانک در اصل شریک شما میشود.
- فروش اقساطی: بانک کالای مشخصی را به نیابت از مشتری خریداری کرده و سپس آن را با محاسبه سود مصوب، در اقساط زمانی معین به او میفروشد. در این مدل، برخلاف وامهای نقدی که مبلغ پول مستقیما به حساب فرد واریز میشود تا هر طور خواست خرج کند، ماهیت خرید کاملا مشخص و معطوف به تهیه کالا، مسکن، ماشینآلات یا خدمات است.
- اجاره به شرط تملیک: بانک مال یا دارایی مشخصی مانند مسکن، خودرو یا تجهیزات صنعتی را به درخواست مشتری میخرد و آن را برای مدت معینی به اجاره میدهد. پس از اینکه مستاجر تمام اقساط اجارهبها را تا انتهای قرارداد پرداخت کرد، مالکیت مال به او منتقل میشود.
- سلف: بانک بهای کالای تولیدی مشخصی را بهصورت نقد در زمان حال پرداخت میکند تا آن کالا را در آینده (با سررسید معین) تحویل بگیرد. درواقع، برای پیشخرید نقدی محصولات تولیدی آینده مشتری به منظور تامین سرمایه در گردش اوست.
هر وام چه کاربردی دارد؟
کاربرد هر یک از انواع وامهای بانکی را میتوانید در جدول زیر مشاهده کنید:
| نوع قرارداد بانکی | برای چه کاری؟ |
|---|---|
| قرضالحسنه | رفع نیازهای ضروری، ازدواج، بیماری و حمایتهای اجتماعی |
| مرابحه | تامین مالی برای خرید کالا، خدمات، لوازم خانگی و خودرو |
| جعاله | تامین مالی برای انجام امور خدماتی مانند تعمیرات و بازسازی مسکن |
| مضاربه | تامین سرمایه در گردش صرفا برای امور بازرگانی و تجارت |
| مشارکت مدنی | تامین مالی پروژههای کلان تولیدی، ساختوساز و صادراتی |
| فروش اقساطی | خرید ماشینآلات، تجهیزات کارخانهای و مواد اولیه |
| اجاره به شرط تملیک | خرید اقساطی املاک تجاری، مسکونی و ماشینآلات سنگین |
| سلف | تامین سرمایه در گردش تولیدکنندگان از طریق پیشخرید محصولات |
شرایط دریافت وام بانکی چیست و چه مدارکی لازم دارد؟
شرایط دریافت وام بانکی در سه محور اصلی شامل داشتن حساب فعال در بانک تخصیصدهنده، احراز توانایی مالی برای بازپرداخت اقساط و ارائه تضامین معتبر خلاصه میشود. بانکها پیش از امضای هرگونه قرارداد تسهیلات، وضعیت اعتباری متقاضی را بررسی کرده و معادل اصل وام و سود آن، وثیقه قانونی یا تعهد شخص ثالث دریافت میکنند.
شرایط کلی دریافت تسهیلات:
- افتتاح و کارکرد حساب در بانک مورد نظر (گاهی نیاز به ایجاد میانگین حساب در بازه زمانی مشخص است).
- نداشتن چک برگشتی رفعسوءاثرنشده و بدهی معوق در سیستم بانکی کل کشور.
- تایید توان بازپرداخت اقساط بر اساس فیش حقوقی یا گردش حساب تجاری.
- ارائه تضامین کافی متناسب با مبلغ و ریسک تسهیلات.
فهرست مدارک لازم برای دریافت وام:
- مدارک هویتی متقاضی و ضامنین (شناسنامه و کارت ملی هوشمند).
- مدارک اثبات درآمد و شغل (فیش حقوقی، گواهی کسر از حقوق، جواز کسب یا پروانه فعالیت).
- مدارک مربوط به موضوع وام (مانند پیشفاکتور خرید کالا در وام مرابحه یا سند ملک در وام جعاله).
- اسناد تضمین (چک صیادی بنفش، سفته الکترونیک یا فیزیکی).
باید توجه داشت که فهرست مدارک ممکن است کمی متفاوت باشد. لیست دقیق مدارک مورد نیاز توسط هر بانک و بر اساس آییننامههای داخلی اعلام میشود.
ضامن وام و جایگزینهای آن
ضامن شخصی است که از نظر قانونی تعهد میدهد درصورتیکه وامگیرنده از پرداخت اقساط خودداری کرد، بانک حق برداشت مطالبات خود را از حساب و درآمدهای او داشته باشد. بانکها پیش از پذیرش ضامن، سوابق اعتباری، فیش حقوقی و میزان تعهدات قبلی او را در شبکه بانکی اعتبارسنجی میکنند.
با توجه به دشواریهای معرفی ضامن رسمی، سیستم بانکی راههای جایگزینی را نیز در نظر گرفته است:
- وام بدون ضامن (مبتنی بر اعتبارسنجی): تخصیص وام به حقوقبگیران همان بانک یا افراد دارای رتبه اعتباری ممتاز (گرید A و B) تنها با ارائه چک یا سفته.
- وام با توثیق سپرده: مسدود کردن سپردههای بلندمدت بانکی بهعنوان وثیقه و دریافت وام معادل درصدی از مبلغ سپرده (بدون نیاز به ضامن).
- وام با وثیقه ملکی: در رهن بردن سند ششدانگ املاک ارزنده و سهلالبیع برای وامهای کلان بانکی.
سود وام بانکی چند درصد است و چه کسی آن را تعیین میکند؟
سقف سود وام بانکی توسط نهاد ناظر پولی یعنی «هیئت عالی بانک مرکزی» تعیین و به شبکه بانکی ابلاغ میشود و بانکها حق ندارند سودی فراتر از این سقف از مشتریان دریافت کنند. درصد سود تسهیلات بهصورت شفاف در متن قرارداد هر وام ذکر میشود. بر اساس مصوبات جاری در سال ۱۴۰۵، نرخ سود استاندارد برای تسهیلات عادی مانند مرابحه و جعاله، معادل ۲۳ درصد تعیین شده است.
هیئت عالی بانک مرکزی بالاترین مرجع سیاستگذاری، نظارت و تصمیمگیری در نظام پولی و بانکی کشور است که بر اساس قوانین جدید، وظایفی نظیر تعیین نرخ سود بانکی، ابلاغ کارمزدها و تدوین دستورالعملهای کنترل تورم و نقدینگی را بر عهده دارد.
تسهیلات مبتنی بر سپردهگذاری شرایط متفاوتی دارند. بهعنوان نمونه بر اساس اعلام سایت بانک سپه، این بانک در طرحهای تسهیلاتی مبتنی بر میانگین حساب، بسته به ماندگاری سپرده، ۲۵ تا ۲۰۰ درصد میانگین سپرده را با نرخ ۵ تا ۲۳ درصد وام میدهد. از سوی دیگر، وامهای قرضالحسنه ماهیت سوددهی برای بانک ندارند و صرفا شامل «کارمزد» میشوند که این نرخ معمولا بین ۲ تا ۴ درصد است.
نکته حائز اهمیت، تفاوت نرخ سود با جریمه دیرکرد است. اگر وامگیرنده در پرداخت اقساط تاخیر کند، نرخ جریمه تاخیر تادیه (وجه التزام) محاسبه میشود.
قسط وام چطور محاسبه میشود؟
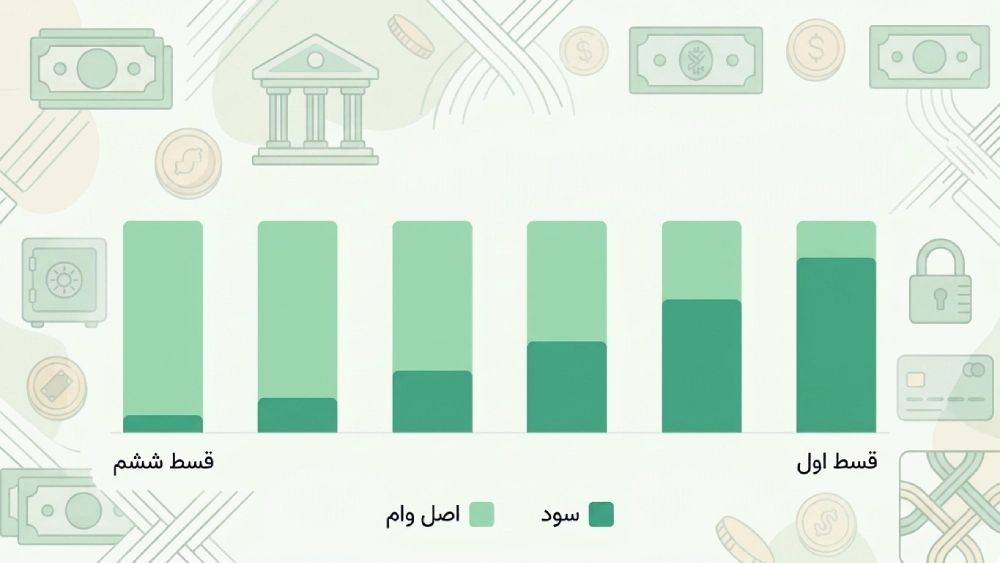
قسط وامهای بانکی از ترکیب سه عدد شامل «مبلغ کل وام»، «نرخ سود سالانه» و «تعداد ماههای بازپرداخت» بهدست میآید. سیستم بانکی برای محاسبه این مبلغ از یک فرمول استاندارد استفاده میکند که به شرح زیر است:
((۱ + r)^n − ۱) ÷ (۱ + r)^n × r × مبلغ کل وام = مبلغ قسط ماهانه
در این فرمول، حرف r نشاندهنده نرخ سود ماهانه (نرخ سود سالانه تقسیم بر ۱۲۰۰) و حرف n نشاندهنده تعداد ماههای بازپرداخت است. برای محاسبه کل سودی که در نهایت به بانک میپردازید، کافی است مبلغ یک قسط را در تعداد کل اقساط ضرب کرده و سپس مبلغ اصل وام را از آن کم کنید.
فرمول محاسبه قسط وام نشان میدهد هر قسطی که به بانک پرداخت میکنید، همزمان بخشی از اصل بدهی شما و بخشی از سود باقیمانده را تسویه میکند؛ با این تفاوت که در قسطهای ماههای اول، سهم بیشتری به پرداخت سود بانکی اختصاص دارد و هرچه به پایان وام نزدیک میشوید، سهم بیشتری از قسط بابت تسویه اصل پول کسر میشود.
قسط وام ۱۰۰ میلیون تومانی با سود ۲۳ درصد چقدر است؟
قسط ماهانه یک وام ۱۰۰ میلیون تومانی با نرخ مصوب ۲۳ درصد در قرارداد ۲۴ ماهه معادل ۵٬۲۳۷٬۳۳۱ تومان و در قرارداد ۳۶ ماهه برابر با ۳٬۸۷۰٬۹۷۲ تومان است. با طولانیتر شدن زمان بازپرداخت، اگرچه فشار مالی ماهانه و مبلغ قسط کاهش مییابد، اما مجموع سودی که در نهایت به بانک پرداخت میکنید به میزان چشمگیری بیشتر میشود.
در جدول زیر، تفاوت پرداختیها برای این وام بهصورت دقیق و با اعداد واقعی محاسبه شده است تا بتوانید تاثیر تعداد اقساط بر سود نهایی را بررسی کنید:
| تعداد اقساط | مبلغ قسط ماهانه | مجموع سود کل پرداختی | مجموع بازپرداخت نهایی (اصل + سود) |
|---|---|---|---|
| ۲۴ ماهه | ۵٬۲۳۷٬۳۳۱ تومان | ۲۵٬۶۹۵٬۹۳۴ تومان | ۱۲۵٬۶۹۵٬۹۳۴ تومان |
| ۳۶ ماهه | ۳٬۸۷۰٬۹۷۲ تومان | ۳۹٬۳۵۴٬۹۹۸ تومان | ۱۳۹٬۳۵۴٬۹۹۸ تومان |
اگر قسط وام دیر پرداخت شود چه میشود؟
تاخیر در پرداخت اقساط بانکی علاوهبر ثبت نمره منفی در سابقه اعتباری شما، مشمول جریمه نقدی روزشمار تحت عنوان «وجه التزام تاخیر تادیه» میشود. بانکها بر اساس مصوبات قانونی، برای مبالغ عقبافتاده نرخ سود بالاتری را نسبت به سود قرارداد اصلی محاسبه میکنند.
وجه التزام (جریمه دیرکرد) مبلغی بازدارنده و قانونی است که وامگیرنده در زمان امضای قرارداد متعهد میشود در صورت تخلف از تعهدات و تاخیر در پرداخت اقساط، آن را بهعنوان جریمه به بانک بپردازد.
بهعنوان مثال، طبق اطلاعات پرسشهای تسهیلاتی در سایت بانک ملی ایران، نرخ جریمه دیرکرد این بانک معادل نرخ مصوب هیئت عالی (۲۳ درصد) بهعلاوه ۶ درصد جریمه قانونی در نظر گرفته شده؛ به این معنا که برای روزهای تاخیر، جریمهای با نرخ سالانه ۲۹ درصد روی مبلغ قسط پرداختنشده اعمال خواهد شد.
علاوهبر جرایم مالی، دیرکرد مستمر عواقب حقوقی و سیستمی دارد. قسط معوق بلافاصله در سامانه اعتبارسنجی یکپارچه بانک مرکزی ثبت میشود و رتبه اعتباری شخص را بهشدت کاهش میدهد که این امر دریافت هرگونه وام جدید، دسته چک یا ضمانت برای دیگران را در آینده غیرممکن میسازد. در صورت تداوم عدم پرداخت، واحد حقوقی بانک قانونا مختار است برای وصول مطالبات خود، حسابهای ضامنها را مسدود کند یا وثایق ملکی و سپردهای را به اجرا بگذارد.
پیش از گرفتن وام نقدی چه چیزهایی را بسنجیم؟
پیش از اقدام برای دریافت هرگونه تسهیلات نقدی، باید توجیه اقتصادی و توانمندی مالی خود را ارزیابی کنید. منطق سواد مالی میگوید بهترین وام بانکی، تسهیلاتی با بالاترین مبلغ ممکن نیست؛ بلکه وامی است که بدون ایجاد تنش و فشار مالی بر بودجه خانوار یا کسبوکار، قابلیت بازپرداخت داشته باشد.
پیش از امضای قرارداد، حتما موارد زیر را بررسی کنید:
- محاسبه سود کل پرداختی: آیا سودی که در نهایت به بانک برمیگردانید، با ارزش افزوده یا نیازی که با آن پول رفع میکنید، از نظر اقتصادی تناسب دارد؟
- سنجش توان پرداخت قسط: آیا پس از کسر هزینههای ضروری زندگی یا کسبوکار از درآمد ماهانه، مبلغ کافی برای پرداخت بیدردسر قسط باقی میماند؟
- نوع تضمین و وثیقه درخواستی: آیا امکان تامین ضامن رسمی یا وثیقه ملکی منطبق با بخشنامههای سختگیرانه بانک را دارید؟
- ریسک جریمه دیرکرد: آیا در صورت بروز نوسانات درآمدی غیرمنتظره، ذخیره مالی کافی برای جلوگیری از تاخیر در اقساط و درگیر نشدن با جریمه نقدی یا حتی فراتر از آن را پیشبینی کردهاید؟
در سالهای اخیر تبلیغات متعددی در شبکههای اجتماعی برای خرید و فروش وام بانکی، ارائه وام فوری بدون ضامن و بدون سفته یا اجاره سند و ضامن پولی منتشر شده که تمام آنها کلاهبرداری بوده و ریسک گرفتار کردن شما در پروندههای حقوقی سنگین را به همراه دارند.
کلام آخر
تامین نقدینگی هوشمندانه نیازمند ارزیابی دقیق توان بازپرداخت، شناخت قوانین بهروز و محاسبه صحیح سود مصوب است. دریافت وام بانکی با آگاهی کامل از جزئیات قراردادهایی مانند مرابحه یا جعاله، مانع از تحمیل هزینههای پنهان و جرایم سنگین میشود. انتخاب درست منبع مالی و نوع تسهیلات، کلید موفقیت در توسعه کسبوکار و حفظ ارزش داراییها است.
برای جلوگیری از تصمیمات پرریسک و یافتن بهترین مسیر تامین مالی متناسب با شرایط اختصاصی خود، دریافت مشاوره سرمایهگذاری از طریق کارشناسان اکوتراست معتبرترین راهکار برای هدایت صحیح سرمایه و امنیت اقتصادی است.
سوالات متداول
آیا میشود در برابر سپرده بانکی وام گرفت؟
بله، بسیاری از نهادهای مالی طرحهای تسهیلاتی مبتنی بر سپرده ارائه میدهند که مبلغ نهایی آنها بر اساس ضریب برابری (مانند ۲۵ تا ۲۰۰ درصد) و مدت زمان ماندگاری میانگین حساب تعیین میشود. برای مثال طرحهای اعتباری بانک سپه چنین ساختاری دارند، اما متقاضیان باید جزئیات دقیق و سقف تخصیص را از بخشنامههای رسمی همان بانک پیگیری کنند.
وام قرضالحسنه سود دارد؟
خیر، بر اساس قوانین بانکداری بدون ربا، تسهیلات قرضالحسنه هیچگونه سود مازادی ندارند و نظام بانکی فقط مبلغی بین ۲ تا ۴ درصد را برای پوشش هزینههای عملیاتی کسر میکند. این کارمزد صرفا هزینه خدمات اداری تشکیل پرونده است و بههیچعنوان ماهیت بهره پولی ندارد.
آیا امکان دریافت تسهیلات با وجود چک برگشتی وجود دارد؟
خیر، طبق قوانین یکپارچه بانک مرکزی، داشتن چک برگشتی رفعسوءاثرنشده یا اقساط معوق، دریافت هرگونه خدمات اعتباری جدید را کاملا غیرممکن میکند. متقاضیان ابتدا باید نسبت به تسویه بدهیهای قبلی و اصلاح رتبه اعتباری خود در سامانه یکپارچه اقدام نمایند.
اگر وام را زودتر از موعد مقرر تسویه کنیم، از مبلغ سود کسر میشود؟
بله، تسویه کامل تسهیلات پیش از پایان مدت قرارداد، مشمول قانون بخشش سود ماههای باقیمانده (تخفیف تسویه پیش از موعد) میشود. بانکها موظفاند بر اساس فرمولهای استاندارد، سود اقساطی که هنوز سررسید آنها فرا نرسیده است را از کل مبلغ بدهی شما کسر کنند.
آیا دریافت وام با سود ۲۳ درصد در شرایط تورمی توجیه اقتصادی دارد؟
اگر بازدهی مالی سرمایهگذاری یا میزان تورم سالانه کالاها بیشتر از نرخ موثر تسهیلات بانکی باشد، دریافت این منابع کاملا منطقی است. با این حال، تزریق وام به بازارهای راکد یا خریدهای مصرفی بدون پشتوانه درآمدی پایدار، ریسکهای مالی سنگینی برای وامگیرنده به همراه خواهد داشت.
آیا فرآیند دریافت تسهیلات از نئوبانکها (بانکهای تمامدیجیتال) امن و قانونی است؟
بله، نئوبانکها مستقیما تحت نظارت بانک مرکزی فعالیت میکنند و تمامی قراردادهای الکترونیکی آنها اعتبار حقوقی کاملی دارد. مزیت اصلی این پلتفرمها، حذف نیاز به مراجعه حضوری، اعتبارسنجی مبتنی بر هوش مصنوعی و تخصیص سریعتر منابع خرد در قالب سفتههای الکترونیکی است.

دیدگاه خود را به اشتراک بگذارید