سود سپردههای بانکی در سال ۱۴۰۵ بر اساس مصوبات هیئت عالی بانک مرکزی محاسبه و سقف آن برای سپردههای بلندمدت سهساله ۲۲.۵ درصد تعیین شده است. میزان بازدهی حساب شما مستقیما به نوع سپرده (کوتاهمدت یا بلندمدت)، میزان انعطافپذیریِ برداشت و فرمول ماهشمار بستگی دارد.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
تصمیمگیری برای سپردن سرمایه به شبکه بانکی، فراتر از توجه به یک عدد ثابت است و به شناخت دقیق فرمولهای محاسباتی و بندهای قرارداد نیاز دارد؛ چرا که بازدهی واقعی سود سپرده بانکی به متغیرهایی مانند تعداد روزهای تقویمی ماه، اثر تورم و قواعد جریمه فسخ زودهنگام گره خورده. ناآگاهی از تفاوت سود اسمی اعلامشده و بازدهی حقیقی، باعث خطای محاسباتی سرمایهگذاران میشود. در این مقاله از اکوتراست، با ارائه فرمول بانکی و تحلیل یک نمونه واقعی با سرمایه ۲۰۰ میلیون تومانی، سوددهی بانک را بیطرفانه با سایر کلاسهای دارایی مقایسه خواهیم کرد.
سود بانکی چیست و سود سپرده بانکی از کجا میآید؟
سود بانکی در سپردهگذاری، سهم قانونی و مشروع سپردهگذار از درآمدهایی است که بانک با بهکارگیری سرمایه او در فعالیتهای اقتصادی بهدست میآورد.
زمانی که شما یک حساب سپرده سرمایهگذاری افتتاح میکنید، در واقع پول خود را در گاوصندوق بانک حبس نمیکنید؛ بلکه بانک را وکیل خود قرار میدهید تا این منابع را در مسیرهایی مانند اعطای تسهیلات به کسبوکارها، پروژههای عمرانی یا بازرگانی مجاز سرمایهگذاری کند.
در قانون عملیات بانکی بدون ربا، شما با افتتاح حساب سرمایهگذاری به بانک «وکالت» میدهید تا با پول شما کار کند. به کارمزد و دستمزدی که بانک بابت این مدیریت و سرمایهگذاری از کل درآمدهای حاصله کسر میکند، «حقالوکاله» میگویند.
بانک پس از کسب درآمد از فعالیتهای اقتصادی، دستمزد مدیریت خود را کسر کرده و مابقی را بهعنوان سود به حساب شما واریز میکند. باید توجه داشت که این مکانیزم درآمدزایی تنها در حسابهای سرمایهگذاری جریان دارد و حسابهای قرضالحسنه (جاری و پسانداز) بهدلیل ماهیت غیرانتفاعی خود، هیچگونه سودی دریافت نمیکنند.
سود علیلحساب به سودی گفته میشود که پایه آن قرارداد سپرده شما با بانک است و هر ماه با یک نرخ مشخص و اعلامشده به حساب شما واریز میشود. کلمه «علیالحساب» به این معناست که این رقم قطعی نیست؛ اگر در پایان سال مالیِ بانک، سود واقعیِ بهدست آمده بیشتر از این رقم پرداختی باشد، بانک مابهالتفاوت آن را تحت عنوان «سود قطعی» به سپردهگذاران پرداخت خواهد کرد.
انواع سپرده بانکی کداماند و هرکدام چه سودی دارد؟
| نوع سپرده بانکی | سود دارد؟ | وضعیت امکان برداشت موجودی |
|---|---|---|
| قرضالحسنه جاری | ❌ | نامحدود (با دستهچک یا کارت بانکی) |
| قرضالحسنه پسانداز | ❌ | نامحدود |
| سرمایهگذاری کوتاهمدت عادی | ✅ | نامحدود (بدون جریمه) |
| سرمایهگذاری کوتاهمدت ویژه (۳ و ۶ ماهه) | ✅ | در سررسید (برداشت زودهنگام با جریمه همراه است) |
| سرمایهگذاری بلندمدت (۱ تا ۳ ساله) | ✅ | در سررسید (برداشت زودهنگام مشمول نرخ شکست میشود) |
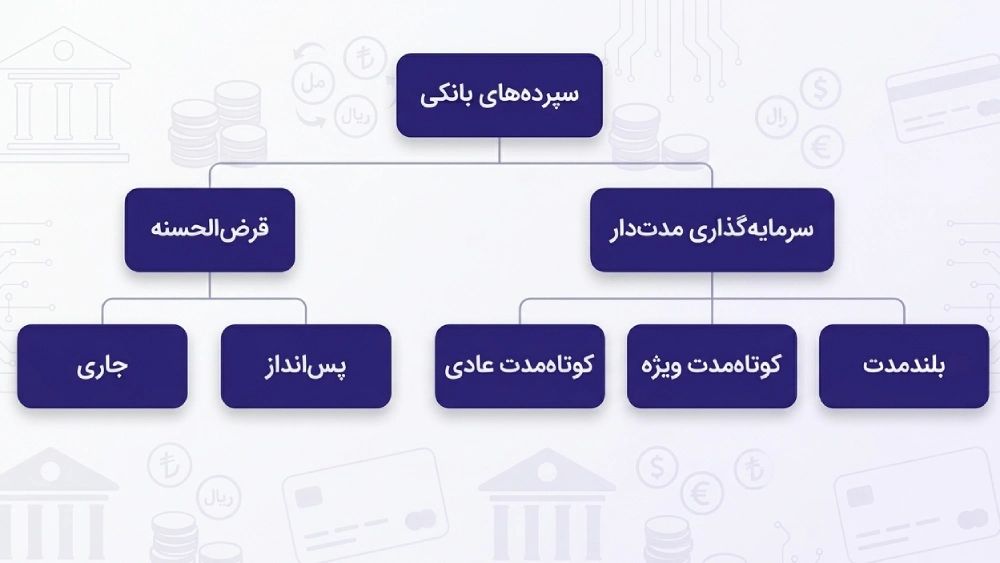
سپردههای بانکی در نظام پولی کشور به دو دسته اصلی «قرضالحسنه» و «سرمایهگذاری مدتدار» تقسیم میشوند که تفاوت اصلی آنها در تخصیص یا عدم تخصیص سود است.
حسابهای قرضالحسنه شامل دو نوع «جاری» (برای صدور چک و مراودات روزمره) و «پسانداز» هستند که هیچکدام سودی به همراه ندارند؛ هدف از این حسابها نگهداری امن پول و انجام تراکنش است.
در مقابل، خانواده سرمایهگذاری مدتدار شامل سپردههای «کوتاهمدت عادی»، «کوتاهمدت ویژه» و «بلندمدت» است که رسالت اصلی آنها خلق ارزش و پرداخت سود مستمر به سرمایهگذار است.
نرخ سود پرداختی در حسابهای سرمایهگذاری میتواند بسته به طرحهای تشویقی و سیاستهای داخلی بانکها با یکدیگر متفاوت باشد.
سررسید، تاریخ دقیق پایان قرارداد سپردهگذاری شما با بانک است. رسیدن این تاریخ یعنی تعهد زمانی شما به اتمام رسیده و پس از آن میتوانید اصل پول خود را بدون پرداخت هیچگونه جریمهای برداشت کرده یا مجددا تمدید کنید.
سپرده کوتاه مدت با سپرده بلندمدت چه فرقی دارد؟
تفاوت کلیدی سپرده کوتاهمدت و بلندمدت در سطح نقدشوندگی و میزان نرخ سود آنها است؛ حساب کوتاهمدت عادی در هر زمان قابل برداشت است اما نرخ بازدهی کمتری دارد، درحالیکه سپرده بلندمدت سود بیشتری میدهد اما سرمایه شما را تا پایان قرارداد قفل میکند.
در سپردههای کوتاهمدت، مبنای محاسبه سود با کم و زیاد شدن موجودی شما تغییر میکند و انعطافپذیری بالایی دارد. اما سپردههای بلندمدت بر پایه یک مبلغ ثابت اولیه افتتاح میشوند. اگر پیش از پایان قرارداد بلندمدت به پول خود نیاز پیدا کنید و بخواهید حساب را ببندید، بانک سودهای بالاتری که ماههای قبل به شما پرداخت کرده را مجددا با نرخ پایینتر محاسبه کرده و مابهالتفاوت آن را از اصل پول شما کسر میکند.
سود روزشمار یعنی محاسبه سود بر اساس موجودی پایان هر روز حساب (این روش در حال حاضر منسوخ شده). سود ماهشمار که قانون فعلی شبکه بانکی است، یعنی سود بر اساس کمترین مانده موجودی حساب شما در طول یک ماه محاسبه و پرداخت میشود.
سود بانکی چند درصد است و سقف آن را چه کسی تعیین میکند؟
تعیین سقف مجاز نرخ سود بانکی بر عهده هیئت عالی بانک مرکزی است و تمامی بانکهای دولتی و خصوصی موظفاند نرخهای خود را حداکثر تا این سقف اعلام کنند. پرداخت هرگونه سود بالاتر از نرخ مصوب این نهاد (بدون داشتن مجوز انتشار گواهیهای خاص)، تخلف آشکار محسوب شده و با متخلف برخورد قانونی میشود.
هیئت عالی بانک مرکزی، بالاترین نهاد تصمیمگیری، سیاستگذاری و نظارت در بانک مرکزی جمهوری اسلامی ایران است که پیشتر با نام شورای پول و اعتبار شناخته میشد. وظیفه اصلی این هیئت، کنترل تورم، مدیریت نقدینگی و تعیین نرخهای دستوری مانند سقف سود سپردهها و تسهیلات بانکی است.
بر اساس اطلاعیه بانک ملی ایران در تاریخ ۱۱ مهر ۱۴۰۵، سقف نرخ سود پرداختی برای سپردههای سرمایهگذاری یکساله ۲۰.۵ درصد، سپردههای دوساله ۲۱.۵ درصد و سپردههای سهساله ۲۲.۵ درصد تعیین و اعمال شده است.
سود سپرده بانکی چطور محاسبه میشود؟
سود سپردههای بانکی بهصورت ماهانه و بر اساس یک فرمول ثابت ریاضی محاسبه میشود:
(تعداد روزهای سال × ۱۰۰) ÷ (روزهای همان ماه × نرخ سالانه × مبلغ سپرده)
بهدلیل وابستگی این فرمول به تعداد روزهای ماه، سود پرداختی در ماههای ۳۱ روزه همواره بیشتر از ماههای ۳۰ روزه یا اسفندماه است. بر اساس قوانین بانک ملی ایران، نخستین مرحله از سود شما دقیقا یک ماه پس از تاریخ افتتاح حساب واریز میشود و به روز اول افتتاح حساب و روز آخر بستن حساب در سپردههای کوتاهمدت هیچ سودی تعلق نمیگیرد. همچنین در سالهای کبیسه، بانکها مبنای محاسبه روزهای سال را بهجای ۳۶۵ روز، ۳۶۶ روز در نظر میگیرند که این موضوع تغییر بسیار اندکی در خروجی فرمول ایجاد میکند.
سود ۲۰۰ میلیون تومان در سپرده یکساله چقدر میشود؟
بازدهی ۲۰۰ میلیون تومان سرمایه در یک حساب سپرده یکساله با نرخ مصوب ۲۰.۵ درصد، در یک سال عادی ۳۶۵ روزه دقیقا معادل ۴۱ میلیون تومان سود خالص خواهد بود. از آنجا که سودها بهصورت ماهانه به حساب شما واریز میشوند، مبلغ واریزی در هر ماه بسته به تعداد روزهای آن متفاوت است.
در نقطه مقابل، اگر همین ۲۰۰ میلیون تومان را در یک سپرده کوتاهمدت منعطف با نرخ ۵ درصد قرار دهید، مجموع سود سالانه شما به ۱۰ میلیون تومان کاهش مییابد.
برای شفافیت بیشتر، ریز واریزیهای ماهانه برای سپرده یکساله ۲۰.۵ درصدی را در جدول زیر محاسبه کردهایم:
| ماه مد نظر | تعداد روزها | سود پرداختی تقریبی |
|---|---|---|
| ماههای ۳۱ روزه | ۳۱ | ۳٬۴۸۲٬۱۹۲ تومان |
| ماههای ۳۰ روزه | ۳۰ | ۳٬۳۶۹٬۸۶۳ تومان |
| اسفندماه | ۲۹ | ۳٬۲۵۷٬۵۳۴ تومان |
| جمع کل یک سال | ۳۶۵ | ۴۱٬۰۰۰٬۰۰۰ تومان |
نرخ محاسبهشده جدول فوق، بر اساس صفحه رسمی بانک ملی ایران در سال ۱۴۰۵ است و صرفا بهعنوان مثال ارائه شده. نرخها ممکن است در بانکهای مختلف یا زمانهای دیگر دستخوش تغییر شوند.
اگر سپرده بلندمدت را زودتر ببندم چه میشود؟
بستن زودهنگام سپرده بلندمدت پیش از رسیدن به تاریخ سررسید، باعث میشود تا تمام سودهای علیالحسابی که در ماههای گذشته با نرخ بالا دریافت کردهاید، باطل شده و مجددا با یک نرخ پایینتر محاسبه شوند.
در این شرایط، بانک تفاوت میان سودی که قبلا به شما پرداخت کرده و سودی که اکنون مستحق دریافت آن هستید را محاسبه کرده و این مابهالتفاوت را از اصل پول شما کسر میکند (یا در موارد خاص به شما میپردازد).
از آنجا که هر بانک قواعد و جداول جریمه مختص به خود را دارد، اکیدا توصیه میشود پیش از امضای قرارداد، شرایط فسخ زودهنگام را با دقت مطالعه کنید. اگر احتمال میدهید در ماههای آینده به پول خود نیاز پیدا خواهید کرد، افتتاح حسابهای کوتاهمدت انتخاب هوشمندانهتری برای شماست.
نرخ شکست، یک درصد جریمه یا نرخ جایگزینِ پایینتر است. اگر سپرده خود را زودتر از موعد ببندید، قراردادِ اولیه لغو شده و بانک تمام سودهای ماههای گذشته شما را بهجای نرخ اصلی، با «نرخ شکست» محاسبه میکند.
مقایسه سود سپرده بانکی با تورم و دیگر روشهای سرمایهگذاری
| نوع سرمایهگذاری | نرخ سود اعلامشده دارد؟ | وضعیت نقدشوندگی | ریسک نوسان اصل سرمایه |
|---|---|---|---|
| سپرده بانکی | ✅ | بسیار بالا | ❌ |
| بازار طلا و سکه | ❌ | بالا | ✅ |
| صندوقهای سرمایهگذاری بورسی | ❌ | بالا | ✅ |
سود بانکی بهدلیل داشتن یک نرخ تضمینشده و قطعی، معمولا بهعنوان معیار ریسکگریزی در بازارهای مالی شناخته میشود و سرمایهگذاران، بازدهیِ سایر بازارها را با آن میسنجند. با این حال، برای یک مقایسه تحلیلی، باید سود بانکی را در کنار نرخ تورم قرار داد. اگر نرخ تورم کشور بالاتر از نرخ سود پرداختی بانک باشد، اگرچه به لحاظ عددی پول شما بیشتر شده، اما قدرت خرید آن سرمایه در دنیای واقعی کاهش یافته است.
در مقابل، بازارهایی مانند طلا و فلزات یا صندوقهای سرمایهگذاری هیچگونه نرخ از پیش تعیینشدهای ندارند؛ ارزش آنها بر اساس شرایط اقتصادی نوسان میکند و هیچ تضمینی برای سوددهی قطعی در بازه زمانی کوتاه ندارند.
کدام بانک سود سپرده بیشتری میدهد؟
در ساختار قانونی نظام بانکی کشور، تفاوت چشمگیری میان سود پرداختی بانکهای مختلف برای سپردههای عادی وجود ندارد؛ زیرا تمام بانکها چه دولتی و چه خصوصی، موظفاند سقف نرخ سود مصوب هیئت عالی بانک مرکزی را رعایت کنند. با این وجود، ممکن است در مقاطعی خاص، برخی از بانکها برای جذب نقدینگی در مبالغ کلان، طرحهای ویژهای با سودهای جذابتر پیشنهاد دهند.
باید در نظر داشته باشید که پرداخت هرگونه سود مازاد بر سقف تعیینشده در سپردههای عادی، از نگاه بانک مرکزی تخلف محسوب میشود و پایداری آن تضمینشده نیست. برای اطلاع دقیق از بالاترین نرخهای قانونی و طرحهای تشویقی معتبر، امنترین راه این است که پیش از هرگونه واریز وجه، بخش اطلاعیههای رسمی در وبسایت همان بانک را بررسی کنید.
کلام آخر
انتخاب استراتژی درست برای حفظ و رشد سرمایه نیازمند شناخت دقیق قوانین پولی و بانکی است. سود سپرده بانکی بهعنوان یک بازدهی تضمینشده، بر پایه قراردادهای وکالتی و سیستم ماهشمار محاسبه میشود و سقف آن تحت نظارت هیئت عالی بانک مرکزی قرار دارد.
هرچند حسابهای بلندمدت نرخ بازدهی بالاتری دارند، اما قفل شدن سرمایه تا زمان سررسید و خطر اعمال جریمه نرخ شکست در صورت برداشت زودهنگام، از مهمترین ریسکهای پنهان آنها بهشمار میرود. برای دریافت مشاورههای تخصصی، مقایسه بازارهای مالی با تورم و طراحی یک سبد سرمایهگذاری هوشمندانه منطبق با شرایط سال ۱۴۰۵، کارشناسان اکوتراست آماده راهنمایی و منتورینگ اختصاصی شما هستند.
سوالات متداول
سود بانکی کی واریز میشود؟
سود حسابهای سرمایهگذاری معمولا بهصورت ماهانه و در تاریخ مشخصی به حساب مقصدی که در زمان افتتاح سپرده معرفی کردهاید، واریز میشود. برای مثال در بانک ملی ایران، نخستین پرداختی دقیقا یک ماه پس از روز افتتاح حساب انجام میگیرد؛ با این حال زمانبندی دقیق در قرارداد بانکهای مختلف متفاوت است.
با چه مبلغی میشود سپرده بلندمدت باز کرد؟
حداقل مبلغ مورد نیاز برای افتتاح حساب در بانکهای مختلف با یکدیگر تفاوت دارد و توسط دستورالعملهای داخلی هر بانک تعیین میشود. بهعنوان نمونه، بانک ملی ایران حداقل مبلغ لازم برای یک سپرده بلندمدت را ۵۰ هزار تومان اعلام کرده است؛ اما باید توجه داشت که این مبلغ اولیه در طول دوره قرارداد دیگر قابل افزایش نخواهد بود.
گواهی سپرده چه فرقی با سپرده بانکی دارد؟
گواهی سپرده یک برگه و سند بهادار است که با مجوز رسمی بانک مرکزی، در دورههای زمانی محدود و معمولا با نرخی بالاتر از حسابهای عادی منتشر میشود. مهمترین مزیت این گواهیها بینام بودن و قابلیت انتقال آنها به غیر است که نقدشوندگی بسیار بالاتری را نسبت به قراردادهای شخصی فراهم میکند.
آیا سود سپرده بانکی مالیات دارد؟
بر اساس قوانین مالیاتی سال ۱۴۰۵، سود سپردههای بانکی برای تمامی اشخاص حقیقی از پرداخت مالیات معاف است. اما در مقابل، اشخاص حقوقی و شرکتهای تجاری موظفاند سود حاصل از حسابهای بانکی خود را بهعنوان بخشی از درآمدهای سالانه شناسایی کرده و مالیات آن را پرداخت کنند.

دیدگاه خود را به اشتراک بگذارید