سقف وام مسکن در سال ۱۴۰۵ برای زوجین تهرانی ۲ میلیارد تومان و برای مجردها ۱ میلیارد تومان است؛ مبلغی که با احتساب وام جعاله (تسهیلات ویژه تعمیرات بنا) میتواند ۴۰۰ میلیون تومان دیگر نیز در اختیار متقاضیان قرار دهد. نرخ سود این تسهیلات ۲۲.۵ درصد تعیین شده و دریافت آن صرفا از طریق خرید اوراق ممتاز (گواهی حق تقدم تسهیلات بانکی) یا حسابهای پسانداز امکانپذیر است.
چرا میتوانید به بلاگ اکوتراست اعتماد کنید؟
- اطلاعات ما فقط از منابع رسمی و معتبر استخراج میشوند.
- هر مقاله توسط ویراستار و تحلیلگر حرفهای بازارهای مالی بررسی و تأیید میشود.
- تمام تحلیلها مستقل، بیطرفانه و شفاف هستند.
- خطاها سریع اصلاح میشوند و محتوا همیشه بهروز و دقیق است.
در این مقاله از اکوتراست، شرایط دریافت، مبلغ اقساط، مدارک و مراحل ثبتنام را براساس آخرین بخشنامههای رسمی بررسی کردهایم تا بدون نیاز به جستجوی اضافی، مسیر تامین مالی خود را با شفافیت و اطمینان کامل طی کنید.
خلاصه اطلاعات وام مسکن در سال ۱۴۰۵
برای درک سریع شرایط، اعداد و ارقام تسهیلات خرید خانه در سال ۱۴۰۵، چکیده اطلاعات در جدول زیر آورده شده است. این جدول یک نمای کلی از مهمترین فاکتورهایی که هر متقاضی باید پیش از اقدام بداند را ارائه میکند:
| موارد | توضیحات |
|---|---|
| سقف وام انفرادی (تهران) | ۱ میلیارد تومان |
| سقف وام زوجین (تهران) | ۲ میلیارد تومان |
| نرخ سود وام | ۲۲.۵ درصد |
| سقف وام جعاله | ۴۰۰ میلیون تومان (قابل دریافت همزمان با وام خرید) |
| روشهای اصلی دریافت | اوراق ممتاز (سریع)، حساب جوانان (سپردهگذاری)، حمایتی خانوادههای شهدا، جانبازان و ایثارگران |
| تاثیر قانون جوانی جمعیت | افزایش ۲۵ درصدی سقف وام به ازای هر فرزند زیر ۲۰ سال |
وام مسکن ۱۴۰۵ از چه راههایی پرداخت میشود؟
متقاضیان دریافت وام خرید مسکن میتوانند بسته به شرایط مالی و مدت زمانی که در اختیار دارند، یکی از این روشها را انتخاب کنند:
- خرید اوراق ممتاز (بدون سپردهگذاری): سریعترین راه برای دریافت وام بانک مسکن است. در این روش نیازی به مسدود کردن پول ندارید، بلکه با خرید اوراق از بازار فرابورس، امتیاز وام را میخرید و بلافاصله میتوانید وارد مراحل دریافت تسهیلات شوید.
- سپردهگذاری در حساب پسانداز مسکن جوانان: این روش یک سرمایهگذاری بلندمدت است. متقاضی با افتتاح حساب و واریز مبالغ مشخص بهصورت ماهانه یا سالانه، پس از طی شدن یک دوره چند ساله، مشمول دریافت وام با نرخ سود بسیار پایین میشود.
- وام حمایتی گروههای خاص: این تسهیلات به گروههای هدف مشخصی مانند خانوادههای شهدا، جانبازان و ایثارگران تعلق میگیرد. شرایط این وامها از نظر سقف پرداختی، نرخ سود و نیازمندیها، با معرفینامه نهادهای مربوطه (مانند بنیاد شهید) تعیین میشود و اغلب شرایط تسهیلشدهای دارند.
اوراق ممتاز (تسه) برگههای بهاداری هستند که در بازار فرابورس خرید و فروش میشوند. هر برگه نماینده مبلغ مشخصی حق تقدم دریافت وام است. با خرید این اوراق، شما حق دریافت وام را بدون نیاز به مسدود کردن پول در بانک خریداری میکنید.
| روش | نیاز به سپرده | مدت انتظار | سقف وام (برای یک نفر در تهران) | نرخ سود |
|---|---|---|---|---|
| اوراق ممتاز | ❌ | ❌ | ۱ میلیارد تومان | ۲۲.۵ درصد |
| حساب جوانان | ✅ | ۳ تا ۱۰ سال | بسته به میزان واریزی | ۶ یا ۹ درصد |
| خانواده شهدا و ایثارگران | نیاز به معرفینامه بنیاد شهید | بسته به شرایط نهاد مربوطه | ۷۵۰ میلیون تومان (در شهرهای بالای یک میلیون نفر) | ۴ درصد (قرضالحسنه) |
مدت انتظار، یعنی حداقل زمان قانونی که باید از افتتاح حساب سپرده بگذرد تا بانک اجازه پرداخت وام را به شما بدهد.
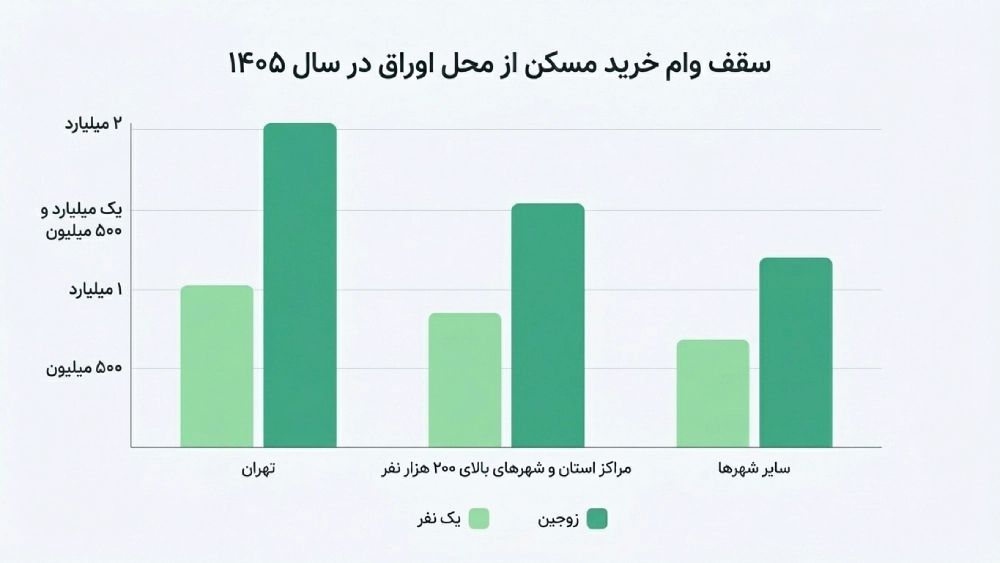
سقف وام مسکن ۱۴۰۵ چقدر است؟
| شهر | سقف وام برای یک نفر | سقف وام برای زوجین |
|---|---|---|
| تهران | ۱ میلیارد تومان | ۲ میلیارد تومان |
| مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر | ۸۰۰ میلیون تومان | ۱ میلیارد و ۶۰۰ میلیون تومان |
| سایر شهرها | ۶۰۰ میلیون تومان | ۱ میلیارد و ۲۰۰ میلیون تومان |
بر اساس اطلاعات صفحه تسهیلات بانک مسکن، سقف وام مسکن از محل اوراق ممتاز برای یک نفر در شهر تهران ۱ میلیارد تومان، در مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر جمعیت ۸۰۰ میلیون تومان و در سایر شهرها ۶۰۰ میلیون تومان است. بانک مسکن سقف این تسهیلات را بر اساس ارزش ملک و منطقه جغرافیایی آن دستهبندی کرده. هدف از این سطحبندی، ایجاد تناسب میان مبلغ وام پرداختی و میانگین قیمت مسکن در شهرهای مختلف کشور است.
وام مسکن برای خانوادههای دارای فرزند چقدر بیشتر است؟
بر اساس دادههای صفحه تسهیلات خرید واحد مسکونی بانک مسکن و در راستای قانون حمایت از خانواده و جوانی جمعیت، به ازای هر فرزند زیر ۲۰ سال، سقف وام مسکن ۲۵ درصد بیشتر میشود و این افزایش حداکثر تا دو برابر سقف وام پایه (یعنی تا ۴ فرزند) قابل اعمال است. مبالغ دقیق را میتوانید در جدول زیر مشاهده کنید:
| تعداد فرزند زیر ۲۰ سال | سقف وام یک نفر در تهران |
|---|---|
| بدون فرزند | ۱ میلیارد تومان |
| یک فرزند | ۱ میلیارد و ۲۵۰ میلیون تومان |
| دو فرزند | ۱ میلیارد و ۵۰۰ میلیون تومان |
| سه فرزند | ۱ میلیارد و ۷۵۰ میلیون تومان |
| چهار فرزند یا بیشتر | ۲ میلیارد تومان |
محاسبات جدول فوق بر پایه قاعده رسمی بانک مسکن برای تسهیلات انفرادی در شهر تهران انجام شده است.
شرایط وام مسکن بانک مسکن چیست؟
شرایط وام مسکن به دو بخش کلی «شرایط متقاضی» و «شرایط ملک» تقسیم میشود. برای اینکه بتوانید این تسهیلات را دریافت کنید، باید هم خودتان بهعنوان وامگیرنده و هم خانهای که قصد خرید آن را دارید، از فیلترهای قانونی بانک مسکن عبور کنید. این شرایط بهدقت توسط کارشناس ارزیاب مورد بررسی قرار خواهند گرفت.
شرایط متقاضی:
- حداقل ۱۸ سال تمام.
- نداشتن چک برگشتی سوءاثر نشده و نداشتن بدهی معوق (تسهیلات سررسید گذشته) در سیستم بانکی کل کشور.
- متقاضی باید توانایی مالی خود را برای بازپرداخت اقساط از طریق ارائه مدارک شغلی و درآمدی به بانک ثابت کند.
شرایط ملک:
- ملک باید حتما دارای سند مالکیت ششدانگ، مستقل و رسمی (ثبتی) باشد. املاک دارای سند مشاع یا قولنامهای مشمول این وام نمیشوند.
- خانه باید در محدوده قانونی شهرها قرار داشته باشد.
- سقف تسهیلات کامل به خانههایی تعلق میگیرد که حداکثر ۳۰ سال از تاریخ صدور پروانه ساخت آنها گذشته باشد. برای خانههایی با قدمت تا ۳۵ سال، سقف وام کاهش مییابد.
- ملک باید از نظر آییننامه ۲۸۰۰ (مقاومت در برابر زلزله) و استحکام بنا مورد تایید قرار گیرد و در رهن هیچ بانک یا نهاد دیگری نباشد.
کارشناس ارزیاب، متخصص رسمی و معتمد بانک است که پیش از تایید نهایی وام، از ملک بازدید میکند. وظیفه او بررسی اسناد ملکی، تایید قدمت بنا، سنجش استحکام خانه و در نهایت قیمتگذاری رسمی ملک است تا بانک مطمئن شود ارزش خانه با مبلغ وام پرداختی تناسب دارد.
برای وام مسکن چه مدارکی لازم است؟
مدارک لازم برای وام مسکن بانک مسکن در سه گروه اصلی «مدارک هویتی خریدار و فروشنده»، «مدارک حقوقی و ثبتی ملک» و «گواهی تایید درآمد» دستهبندی میشوند. پیش از مراجعه به شعبه، باید اصل و کپی این مدارک را بهصورت کامل آماده کنید تا روند تشکیل پرونده دچار وقفه نشود.
مدارک شناسایی خریدار و فروشنده:
- اصل و کپی تمام صفحات شناسنامه و کارت ملی هوشمند خریدار (و همسر در صورت درخواست وام زوجین).
- اصل و کپی صفحات شناسنامه و کارت ملی فروشنده ملک.
- کارت پایان خدمت یا معافیت (برای آقایان).
مدارک ملکی:
- اصل و کپی سند مالکیت ششدانگ ملک با تاییدیه کد پستی.
- اصل و کپی پروانه ساختمانی (برای احراز قدمت بنا) و گواهی پایانکار معتبر.
- مبایعهنامه (قولنامه) دارای کد رهگیری که بین خریدار و فروشنده در یک مشاور املاک معتبر تنظیم شده باشد.
گواهی درآمد معتبر:
- برای کارمندان: آخرین فیش حقوقی، گواهی اشتغال به کار و حکم کارگزینی.
- برای مشاغل آزاد: جواز کسب معتبر، پروانه وکالت، طبابت یا کارت بازرگانی به همراه پرینت گردش حساب بانکی که نشاندهنده درآمد مستمر باشد.
وام مسکن را چطور بگیریم؟ مراحل ثبت نام وام مسکن
مراحل ثبتنام و دریافت وام مسکن از محل اوراق ممتاز طی ۵ گام مشخص از دریافت کد بورسی تا ارزیابی ملک و امضای قرارداد در دفترخانه انجام میشود. با طی کردن دقیق این مراحل، فرآیند دریافت وام در کوتاهترین زمان ممکن طی خواهد شد:
- ثبتنام سجام و گرفتن کد بورسی: از آنجایی که اوراق وام مسکن در بازار فرابورس معامله میشود، متقاضی (یا هر دو نفر در وام زوجین) ابتدا باید در سامانه سجام ثبتنام کرده و کد بورسی دریافت کند.
- پرسیدن تعداد اوراق لازم از شعبه: پیش از هر اقدامی در بورس، باید به یکی از شعب بانک مسکن مراجعه کنید تا متصدی بانک بر اساس شهر شما، سقف وام درخواستی و شرایط ملک، تعداد دقیق اوراق ممتازی که باید خریداری کنید را به شما اعلام کند.
- خرید اوراق از شعبه بانک یا کارگزاری فرابورس: پس از مشخص شدن تعداد اوراق، میتوانید آنها را مستقیما از طریق سیستم معاملات کارگزاریهای بورس یا با ثبت درخواست در خود شعبه بانک مسکن خریداری کنید.
- تشکیل پرونده در شعبه یا ثبت درخواست در سامانه درخواست تسهیلات بانک مسکن: در این مرحله میتوانید با ارائه مدارک شناسایی، ملکی و درآمدی، پرونده را بهصورت حضوری در شعبه تکمیل کنید یا اطلاعات خود را در سامانه درخواست تسهیلات بانک مسکن به ثبت برسانید.
- ارزیابی ملک و امضای قرارداد در دفترخانه: در گام آخر، کارشناس ارزیاب بانک از ملک بازدید کرده و آن را تایید میکند. سپس نامه تاییدیه به دفترخانه اسناد رسمی ارسال میشود تا همزمان با انتقال سند به نام شما، ملک در رهن بانک رفته و چک وام در وجه فروشنده صادر شود.
وام مسکن جوانان بانک مسکن چه شرایطی دارد؟
وام مسکن جوانان، تسهیلاتی است که نیازمند حداقل ۳ سال سپردهگذاری بوده و با نرخ سود بسیار پایین (۶ تا ۹ درصد) و دوره بازپرداخت طولانیمدت (تا ۲۰ سال) پرداخت میشود. این حساب یک ابزار سرمایهگذاری بلندمدت برای خانهدار شدن در آینده محسوب میشود.
طبق اطلاعات صفحه حساب پسانداز مسکن جوانان بانک مسکن، سقف این وام به مبلغ واریزی ماهانه، مدت انتظار و شهر محل زندگی بستگی دارد. بر اساس بخشنامههای حسابهای افتتاحشده در سال ۱۴۰۳ و ۱۴۰۴، سقف آن در شهر تهران در پایان سال سوم سپردهگذاری معادل ۱ میلیارد و ۶۰۰ میلیون تومان و در پایان سال دهم معادل ۳ میلیارد و ۷۰۰ میلیون تومان تعیین شده است. نرخ سود این تسهیلات در صورت بازپرداخت زیر ۵ سال برابر با ۶ درصد و برای بازپرداخت بیش از ۵ سال (تا ۲۰ سال) معادل ۹ درصد محاسبه میشود.
یکی دیگر از شرایط وام مسکن جوانان بانک مسکن این است که فرد به ۱۸ سالگی رسیده باشد، یا «حکم رشد» ارائه دهد. همچنین برداشت پول از این حساب در طول دوره سپردهگذاری کاملا آزاد است، اما هرگونه برداشت باعث کاهش میانگین موجودی و کسر شدن از امتیاز آن سال برای دریافت سقف وام خواهد شد.
حکم رشد یک رای حقوقی است که از سوی دادگاه صادر میشود و نشان میدهد فرد زیر ۱۸ سال، به بلوغ عقلی و مالی رسیده و شایستگی اداره امور مالی خود (مانند افتتاح حساب بانکی مستقل) را دارد.
اقساط وام مسکن چقدر میشود؟
| مبلغ وام | قسط ماهانه تقریبی | جمع کل بازپرداخت (تقریبی) |
|---|---|---|
| ۶۰۰ میلیون تومان | ۱۲ میلیون و ۱۰۰ هزار تومان | ۱ میلیارد و ۷۴۰ میلیون تومان |
| ۸۰۰ میلیون تومان | ۱۶ میلیون و ۱۰۰ هزار تومان | ۲ میلیارد و ۳۱۰ میلیون تومان |
| ۱ میلیارد تومان | ۲۰ میلیون و ۱۰۰ هزار تومان | ۲ میلیارد و ۹۰۰ میلیون تومان |
| ۲ میلیارد تومان | ۴۰ میلیون و ۳۰۰ هزار تومان | ۵ میلیارد و ۸۰۰ میلیون تومان |
قسط ماهانه وام خرید مسکن ۱ میلیارد تومانی در سال ۱۴۰۵ (با نرخ سود ۲۲.۵ درصد و بازپرداخت ۱۲ ساله) حدود ۲۰ میلیون و ۱۰۰ هزار تومان و برای وام ۲ میلیارد تومانی زوجین حدود ۴۰ میلیون و ۳۰۰ هزار تومان است. باید در نظر داشته باشید که هزینه خرید اوراق ممتاز در فرابورس جدا از این اقساط است و در همان ابتدای مسیر پرداخت میشود.
مدت زمان تقسیط این تسهیلات در صورت انتخاب روش بازپرداخت ساده حداکثر ۱۲ سال و در روش پلکانی حداکثر ۱۰ سال خواهد بود. همچنین بهعنوان یک مزیت تشویقی، نرخ سود این تسهیلات برای خانههایی که در بافت فرسوده شهری قرار دارند، بهجای ۲۲.۵ درصد، معادل ۲۱ درصد محاسبه میشود.
در روش بازپرداخت ساده، مبلغ قسط از ماه اول تا آخرین ماه سال دوازدهم کاملا ثابت و یکسان است. در بازپرداخت پلکانی، اقساط در سالهای اول مبلغ کمتری دارند تا فشار مالی کاهش یابد، اما سالبهسال (با یک ضریب مشخص) افزایش پیدا میکنند.
آیا انتقال وام مسکن به خریدار یا خانه دیگر ممکن است؟
انتقال وام مسکن هم به «خریدار جدید ملک» و هم به «خانهای دیگر» (تعویض وثیقه) بهصورت قانونی امکانپذیر است. در صورتی که قصد فروش خانه خود را دارید، میتوانید فروش قطعی ملک را همراه با مانده وام آن به خریدار جدید منتقل کنید؛ در این حالت نیازی نیست که درصدی از مانده بدهی را بهعنوان جریمه یا هزینه به بانک واریز نمایید.
از سوی دیگر، اگر قصد جابهجایی و خرید خانه جدیدی را دارید، میتوانید وثیقه وام را به ملک جدید منتقل کنید. در این شرایط، شخصی که خانه تازهای میخرد، میتواند تفاوت بین مانده وام قبلی و سقف جدید وام در سال ۱۴۰۵ را مجددا از بانک مسکن دریافت کند.
بانکهای دیگر هم وام مسکن میدهند؟
علاوهبر بانک مسکن، بانکهای دولتی و خصوصی دیگر نیز وام مسکن میدهند و هر کدام شرایط، سقف تسهیلات و نرخ سودشان را بر اساس منابع داخلی خود تعیین و اعلام میکنند. بهعنوان مثال، بر اساس اخبار منتشر شده در سایت رسمی بانک ملی ایران، این بانک نیز اوراق تسهیلات مسکن جداگانهای (با نماد تملی) دارد که در بازار فرابورس معامله میشود و متقاضیان میتوانند از این طریق اقدام کنند.
از آنجایی که هدف این مقاله رتبهبندی یا مقایسه بانکها نیست، توصیه میشود برای اطلاع از سقف دقیق و بهروز وام سایر بانکها، فقط به وبسایت رسمی همان بانک مراجعه کرده و تاریخ صدور بخشنامهها را بررسی کنید.
کلام آخر
دریافت بالاترین سقف وام مسکن نیازمند شناخت دقیق مسیرهای موجود، از جمله خرید اوراق ممتاز برای رسیدن سریع به نقدینگی یا سپردهگذاری در حساب جوانان برای بهرهمندی از نرخ سود کمتر است. سقف ۲ میلیارد تومانی برای زوجین در تهران، در کنار تسهیلات ۴۰۰ میلیونی جعاله و افزونههای قانون جوانی جمعیت، قدرت خرید قابلتوجهی برای متقاضیان فراهم میکند.
بااینحال، نرخ سود ۲۲.۵ درصدی و اقساط ماهانه نسبتا سنگین، محاسبات مالی دقیقی را میطلبد. برای بررسی تخصصی شرایط اقتصادی خود، انتخاب بهترین استراتژی تامین مالی و دریافت مشاوره سرمایهگذاری در بازار املاک، همین حالا با کارشناسان و منتورهای مالی ما در مجموعه اکوتراست تماس بگیرید.
سوالات متداول
حساب تعهدی در فرآیند دریافت وام مسکن چیست؟
حساب تعهدی یک حساب بانکی موقت است که بانک مبلغ وام تاییدشده را پیش از انتقال قطعی سند به آن واریز و مسدود میکند. پس از امضای قرارداد در دفترخانه و قرار گرفتن خانه در رهن بانک، این مبلغ در قالب یک چک تضمینشده مستقیما در وجه فروشنده ملک صادر میشود.
بانک مسکن به خانه قدیمی وام میدهد؟
بله، بر اساس بخشنامههای بانک مسکن، وام خرید از محل اوراق ممتاز محدودیت سال ساخت ندارد، به شرط آنکه کارشناس ارزیاب بانک، عمر مفید باقیمانده ملک را کافی بداند. با این وجود، وام پرداختی در هر حال از ۸۰ درصد ارزش کارشناسی ملک بیشتر نخواهد شد.
خرید خانه در بافت فرسوده چه امتیازی دارد؟
مهمترین امتیاز خرید خانه در بافت فرسوده شهری، کاهش نرخ سود وام خرید از محل اوراق به ۲۱ درصد است. بر اساس شرایط تسهیلات بانک مسکن، همین نرخ برای املاک واقع در سایر مناطق شهری ۲۲.۵ درصد است که این کاهش سود، تاثیر چشمگیری بر افت مبلغ اقساط ماهانه دارد.
آیا امکان دریافت همزمان وام خرید و جعاله مسکن وجود دارد؟
بله، متقاضیان میتوانند همزمان با تشکیل پرونده برای وام خرید مسکن، درخواست تسهیلات ۴۰۰ میلیون تومانی جعاله (تعمیرات) را نیز ثبت کنند. این دو وام بهصورت همزمان به یک حساب و روی همان سند ملکی پردازش میشوند و نیازی به معرفی ضامن مجزا ندارند.
آیا اوراق ممتاز وام مسکن تاریخ انقضا دارند؟
بله، اوراق تسهیلات مسکن (تسه) دارای مدت اعتبار مشخصی (معمولا بین ۲ تا ۳ سال از زمان انتشار) در بازار فرابورس هستند. متقاضیان باید مراقب باشند اوراقی را خریداری کنند که تا زمان قطعی شدن فرآیند وام در دفترخانه، باطل نشده و اعتبار قانونی داشته باشند.
در صورت تاخیر در پرداخت اقساط مسکن چه اتفاقی میافتد؟
تاخیر در پرداخت اقساط وام مسکن مشمول جریمه دیرکرد یا همان «وجه التزام» بر اساس تعرفههای بانک مرکزی خواهد شد. اگر این تاخیرها انباشته شود و فرد به اخطارها بیتوجهی کند، بانک حق دارد از طریق مراجع قانونی ملک در رهن را به مزایده گذاشته و طلب خود را وصول کند.

دیدگاه خود را به اشتراک بگذارید